


Ready to see the market clearly?
Sign up now and make smarter trades today
Education
August 15, 2026
Backtesting-Techniken: Handelsstrategien mit DOM-Daten und Performance-Kennzahlen optimieren
Haben Sie schon einmal über die Parallelen zwischen dem Handel an den
Finanzmärkten und einem strategischen Spiel wie Schach nachgedacht? Beide
erfordern einen klar definierten Spielplan und eine systematische
Herangehensweise an den Erfolg. In der Welt des Tradings geht es nicht
einfach um zufällige Züge; es geht darum, eine sorgfältig ausgearbeitete
Strategie zu haben, die einer strengen Prüfung standhält.
In diesem Artikel beleuchten wir die Techniken, die effektiven
Handelsstrategien zugrunde liegen, und untersuchen, wie das Experimentieren
mit unterschiedlichen Ideen über zahlreiche Handelsgelegenheiten hinweg uns
dabei helfen kann, robuste Strategien zu entwickeln, die in verschiedenen
Marktsituationen funktionieren. Anschließend sprechen wir darüber, wie
entscheidend es ist, wichtige Faktoren wie bedeutende Nachrichtenereignisse
oder Finanzberichte beim Testen unserer Handelspläne zu berücksichtigen.
Außerdem werfen wir einen genaueren Blick auf einige der häufigen Fehler,
die unerfahrene Trader bei der Bewertung ihrer Strategien machen, wie etwa
die ausschließliche Konzentration auf profitable Aktien. Am Ende dieses
Artikels haben Sie wertvolle Erkenntnisse gewonnen, um Ihre
Trading-Praktiken zu verbessern und Ihre Handelsaktivitäten erfolgreicher
zu gestalten. Also, fangen wir an.
Fortgeschrittene Techniken im Backtesting
Die Fähigkeit, unerwartete Ereignisse zu antizipieren und darauf zu
reagieren, ist für Trader von unschätzbarem Wert. Fortgeschrittene
Backtesting-Techniken bieten Tradern die Werkzeuge, um ihre Strategien zu
verfeinern und die Kunst des Risikomanagements zu meistern. Sehen wir uns
das im Detail an.
Multi-Markt- und Multi-Zeitrahmen-Backtesting
Das Testen über mehrere Märkte und Zeitrahmen hinweg ermöglicht die
Entwicklung von Strategien, die sich an unterschiedliche Marktbedingungen
anpassen können. Es hilft dabei, robuste Handelsansätze zu entwickeln, die
nicht übermäßig von spezifischen Marktverhalten abhängig sind.
Außerdem liefert die Nutzung unterschiedlicher Zeitrahmen einen
breiteren Datensatz für die Analyse. Dies hilft dabei:
-
Das Risiko von Overfitting zu reduzieren und
-
Die Strategien über verschiedene Marktszenarien hinweg zu validieren.
Was sind die Herausforderungen?
|
Erhöhte Komplexität |
Zeitaufwand |
|
|
Einbeziehung fundamentaler Daten
Fundamentale Faktoren wie
bedeutende Wirtschaftsankündigungen
, Gewinnberichte und geopolitische Ereignisse haben erheblichen Einfluss
auf die Marktbewegungen. Diese Ereignisse verursachen plötzliche
Verschiebungen bei Angebot und Nachfrage und wirken sich auf Preise,
Marktstimmung und Volatilität aus. Das Verständnis und die Berücksichtigung
dieser Faktoren können die Genauigkeit des Backtestings verbessern.
Wie lässt sich das in der Praxis umsetzen?
Die Einbeziehung unerwarteter Nachrichtenereignisse in ein Backtest
umfasst:
-
Datenintegration:
-
Die relevanten fundamentalen Daten in das Backtesting-Modell
einbeziehen. -
Zum Beispiel Zinsänderungen, Gewinnankündigungen oder
geopolitische Ereignisse einbeziehen.
-
-
Szenarioanalyse:
-
Analysieren, wie sich die Strategie bei früheren ähnlichen
unerwarteten Ereignissen verhalten hat. -
Zum Beispiel untersuchen, wie sich die Strategie bei
überraschenden Zinsänderungen in historischen Daten verhalten hat.
-
-
Anpassung der Strategieparameter:
-
Die Strategieparameter anpassen, um die Auswirkungen des
unerwarteten Ereignisses zu berücksichtigen. -
Meist umfasst dies:
-
Anpassung der Risikomanagement-Protokolle,
-
Änderung der Ein-/Ausstiegskriterien oder
-
Vorübergehende Aussetzung des Handels bei extremer Volatilität.
-
-
-
Ergebnisanalyse:
-
Die Performance der Strategie während und nach dem unerwarteten
Ereignis bewerten. -
Beurteilen, wie gut sie Risiken gemanagt, Chancen genutzt oder
Kapital während der durch solche Ereignisse verursachten
Marktturbulenzen geschützt hat.
-
Häufige Versäumnisse beim Backtesting
Die meisten Trader machen die häufigen Fehler, den
Survivorship Bias
nicht zu berücksichtigen und Out-of-Sample-Tests zu ignorieren. Indem sie
diese vermeiden, können Trader und Analysten die Robustheit und
Verallgemeinerbarkeit ihrer Handelsstrategien besser bestimmen. Schauen wir
uns das genauer an.
Fehler 1: Den Survivorship Bias nicht berücksichtigen
Survivorship Bias bezeichnet die Tendenz, nur die Daten von Einheiten zu
analysieren, die überlebt haben oder fortbestehen. Im Kontext des
Backtestings tritt er auf, wenn:
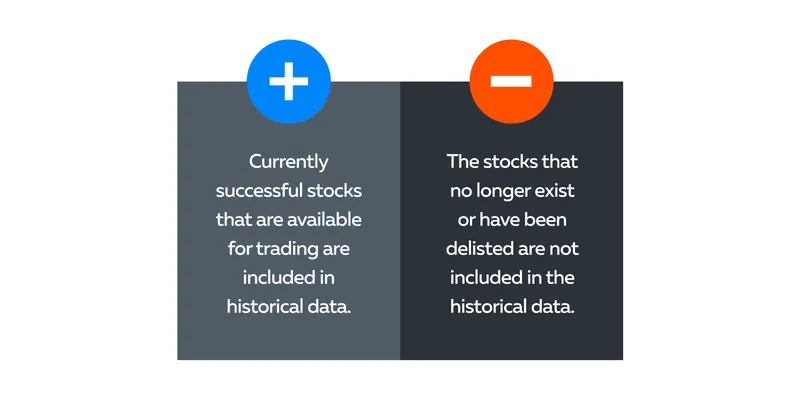
Wie wirkt sich der Survivorship Bias auf eine Handelsstrategie aus?
Der Survivorship Bias schließt Daten von gescheiterten oder von der Börse
genommenen Aktien aus, was:
-
Zu einer übermäßig optimistischen Einschätzung der Performance
einer Handelsstrategie führt. -
Die Backtesting-Ergebnisse verzerrt, da Aktien nicht
berücksichtigt werden, die früher existierten, aber heute nicht mehr
Teil des Marktes sind.
Dieses Versäumnis kann erhebliche Auswirkungen auf Strategien zur
Verwaltung von Handelskonten haben und zu möglicherweise unzuverlässigen
Schlussfolgerungen über die Profitabilität einer Strategie führen. Daher
müssen Trader Datenbanken oder historische Daten verwenden, die
Informationen zu delisteten Aktien enthalten. Diese Einbeziehung liefert
eine genauere Darstellung des Marktes und verhindert eine Überschätzung
der Strategie-Performance.
Fehler 2: Out-of-Sample-Tests ignorieren (Curve Fitting vermeiden)
Out-of-Sample-Tests sind entscheidend, da sie die Wirksamkeit und
Robustheit einer Handelsstrategie anhand von Daten validieren, die die
Strategie während der Entwicklungsphase nicht „gesehen” hat. Diese
Vorgehensweise verhindert
Curve Fitting
, ein Phänomen, bei dem eine Strategie übermäßig an historische Daten
angepasst wird, aber unter realen Marktbedingungen nicht gut funktioniert.
Wie man Out-of-Sample-Tests durchführt und Curve Fitting verhindert
1. Datensegmentierung durchführen:
• Angenommen, Sie verfügen über einen Datensatz, der sich über 10 Jahre
erstreckt.
• Teilen Sie diese Daten in zwei unterschiedliche Segmente auf: ein
anfängliches Trainingsset und ein späteres Testset.
2. Mit historischen Daten trainieren:
• Trainieren Sie Ihre Handelsstrategie ausschließlich mit Daten aus dem
ersten Abschnitt.
• Verwenden Sie beispielsweise die Daten der ersten 8 Jahre, um Ihre
Strategie zu entwickeln und zu optimieren.
3. Test mit unbekannten Daten:
• Bewerten Sie die Wirksamkeit und Performance der Strategie anhand der
Daten aus dem verbleibenden Abschnitt.
• Wenden Sie Ihre Strategie beispielsweise auf die Daten der letzten 2
Jahre an, denen Ihr Modell während der Trainingsphase nicht ausgesetzt
war.
Ihren Vorteil mit fortgeschrittenen Kennzahlen verbessern
Die Nutzung fortgeschrittener Kennzahlen ermöglicht ein umfassenderes
Verständnis der risikoadjustierten Performance einer Strategie. Diese
Kennzahlen helfen Tradern dabei, fundiertere Entscheidungen bezüglich
ihrer Investitionen und Risikomanagementstrategien zu treffen.
Eine der fortgeschrittenen Kennzahlen ist die Verwendung der
Sharpe-Ratio
. Sie hilft dabei:
-
Die Performance einer Investition im Verhältnis zum
risikofreien Zinssatz nach Anpassung an das Risiko zu quantifizieren. -
Die potenzielle Rendite einer Investition im Verhältnis zu dem
eingegangenen Risiko aufzuzeigen.
Eine höhere Sharpe-Ratio bedeutet eine bessere risikoadjustierte
Performance. Es gibt jedoch noch mehrere andere Performance-Kennzahlen.
Sehen wir uns diese im Detail an.
Jenseits der Sharpe-Ratio
Die Sortino-Ratio und die Calmar-Ratio bieten differenziertere Einblicke
in Risiko und Rendite. Die folgende Tabelle veranschaulicht dies:
|
Um welche Kennzahlen handelt es sich? |
Was bewerten sie? |
Wie sind sie nützlich? |
Wie nutzen Trader sie? |
|
Sortino-Ratio |
Sie konzentriert sich ausschließlich auf negative Volatilität |
Diese Kennzahl bietet eine gezieltere Sicht auf die |
Trader nutzen sie, um schädliche Volatilität von der
|
|
Calmar-Ratio |
Sie bewertet die Performance einer Investition im Verhältnis |
Sie vergleicht die jährliche Rendite eines Portfolios mit |
Eine höhere Calmar-Ratio deutet auf höhere Renditen im
|
Stresstests und Monte-Carlo-Simulationen
Sowohl Stresstests als auch Monte-Carlo-Simulationen sind leistungsstarke
Werkzeuge für die Risikobewertung und Strategieevaluierung. Diese Methoden
helfen Tradern und Investoren, sich auf unvorhergesehene Umstände
vorzubereiten und zu verstehen, wie sich ihre Strategien unter widrigen
Bedingungen verhalten könnten.
Stresstests
Stresstests bedeuten, eine Anlagestrategie extremen hypothetischen
Marktbedingungen auszusetzen, um ihre Performance unter widrigen
Szenarien zu bewerten. Zum Beispiel wird analysiert, wie sich eine
Strategie während bedeutender vergangener Wirtschaftsereignisse wie der
Finanzkrise von 2008 verhalten hätte.
Warum ist das wichtig?
Es hilft Tradern und Investoren dabei:
-
Die Robustheit ihrer Strategien zu verstehen, indem extreme
Marktbedingungen simuliert werden. -
Potenzielle Schwächen und Schwachstellen in ihren Strategien zu
antizipieren. -
Notwendige Anpassungen vorzunehmen, um die Widerstandsfähigkeit
zu erhöhen.
Monte-Carlo-Simulation:
Eine Monte-Carlo-Simulation ist eine statistische Methode, die die
Wahrscheinlichkeit verschiedener Ergebnisse in unsicheren Szenarien
modelliert. Diese Technik stützt sich auf Zufallsstichproben und
statistische Modelle, um mathematische Funktionen zu schätzen und die
Wahrscheinlichkeit unterschiedlicher Szenarien vorherzusagen.
Warum ist das wichtig?
Monte-Carlo-Simulationen helfen dabei, potenzielle Ergebnisse
vorherzusagen, indem sie Zufälligkeit in den Prozess einbringen. Im
Trading sind sie nützlich, um verschiedene Gewinn- und Verlustszenarien
zu simulieren, indem:
-
Handelsaufträge neu angeordnet werden oder,
-
Parameter in mehreren Iterationen angepasst werden.
Depth-of-Market (DOM)-Analyse im Backtesting
Bookmap zeichnet sich als fortschrittliches Marktanalyse-Tool aus, das
eine einzigartige visuelle Darstellung von
Depth-of-Market
(DOM)-Daten bietet. Anstatt Geld- und Briefkurse in einem herkömmlichen
Tabellenformat darzustellen, bietet Bookmap Tradern eine Echtzeit-Heatmap,
die eine visuelle Darstellung der Marktliquidität und des Handelsvolumens
liefert.
Diese dynamische Visualisierung veranschaulicht anschaulich die
Konzentration und Verteilung von Geld- und Briefkursen innerhalb des
Marktes.
Wie man Echtzeit-Daten zu Marktliquidität und -volumen im Backtesting nutzt
Trader nutzen die DOM-Daten von Bookmap im Backtesting, um:
-
historische Schwankungen des Liquiditätsniveaus im Zeitverlauf zu analysieren
-
Muster und Trends in der Markttiefe zu identifizieren und so letztlich
Handelsstrategien zu verbessern
Darüber hinaus unterstützt die Visualisierung des Marktvolumens von
Bookmap bei der Analyse historischer Handelsvolumina. Trader können
Volumenmuster und Korrelationen mit Preisbewegungen bewerten, was bei der
Strategieentwicklung und dem Risikomanagement hilft.
Wie hilft das Backtesting mit den DOM-Daten von Bookmap?
Trader integrieren die DOM-Daten von Bookmap in Backtesting-Szenarien, um
ein umfassenderes Bild der Marktdynamik während des Testzeitraums zu
erhalten. Diese Einbeziehung liefert Einblicke in Marktliquidität und
-volumen, die herkömmliche Backtesting-Methoden möglicherweise nicht
bieten.
Es hilft Tradern, ihre Strategien zu verfeinern, und:
-
Vertieft ihr Verständnis des Marktverhaltens und
-
Bietet eine einzigartige Perspektive und ein differenzierteres
Verständnis der Marktdynamik.
Fazit
Fortgeschrittene Backtesting-Techniken verschaffen Tradern ein
umfassenderes Verständnis ihrer Strategien und der Märkte, in denen sie
agieren. Von der Nutzung von Multi-Markt- und Multi-Zeitrahmen-Backtesting
bis hin zur Einbeziehung fundamentaler Daten – all dies stellt sicher,
dass Trader ihre Strategien in einem sich ständig verändernden
Marktumfeld stärken können.
Darüber hinaus verfeinern und verbessern Stresstests und
Monte-Carlo-Simulationen die Backtesting-Prozesse. Fortschrittliche
Marktanalyse-Tools wie Bookmap bieten innovative Datenvisualisierungen
und tiefere Einblicke in Marktverhalten und -dynamiken.
Bereit für eine tiefere Perspektive auf die Märkte? Tauchen Sie ein in
Bookmaps fortschrittliche Visualisierung von Depth-of-Market-Daten und
verfeinern Sie Ihre Handelsstrategien.
Jetzt anmelden
und heben Sie Ihren Backtesting-Prozess auf ein neues Level!
Sign Up Now
Latest Articles