


Ready to see the market clearly?
Sign up now and make smarter trades today
Education
August 15, 2026
Técnicas de Backtesting: Cómo Refinar Estrategias con Datos de DOM y Métricas de Rendimiento
¿Alguna vez has pensado en los paralelismos entre operar en los mercados
financieros y un juego estratégico como el ajedrez? Ambos requieren un plan
de juego bien definido y un enfoque sistemático para alcanzar el éxito. En
el mundo del trading, no se trata simplemente de hacer movimientos al azar;
se trata de contar con una estrategia meticulosamente elaborada que resista
pruebas rigurosas.
En este artículo, exploraremos las técnicas que sustentan las estrategias
de trading efectivas e investigaremos cómo experimentar con ideas diversas
en numerosas oportunidades de trading puede ayudarnos a construir
estrategias sólidas que funcionen en distintas situaciones de mercado.
Luego, hablaremos de lo crucial que es incluir datos importantes, como
eventos noticiosos relevantes o informes financieros, al probar nuestros
planes de trading.
Además, examinaremos más de cerca algunos de los errores comunes que
cometen los traders novatos al evaluar sus estrategias, como centrarse
únicamente en las acciones rentables. Al final de este artículo, habrás
adquirido conocimientos valiosos para mejorar tus prácticas de trading y
hacer que tus operaciones sean más exitosas. Así que, empecemos.
Técnicas Avanzadas de Backtesting
La capacidad de anticipar y responder a eventos inesperados es un activo
valioso para los traders. Las técnicas avanzadas de backtesting brindan a
los traders las herramientas para refinar sus estrategias y dominar el
arte de la gestión de riesgos. Vamos a entenderlas en detalle.
Backtesting Multi-mercado y Multi-marco Temporal
Realizar pruebas en múltiples mercados y marcos temporales permite crear
estrategias capaces de adaptarse a condiciones de mercado variables. Ayuda
a desarrollar enfoques de trading robustos que no dependen excesivamente de
comportamientos específicos del mercado.
Además, utilizar diferentes marcos temporales proporciona un conjunto de
datos más amplio para el análisis. Esto ayuda a:
-
Reducir el riesgo de sobreajuste y
-
Validar las estrategias en distintos escenarios de mercado.
¿Cuáles son los Desafíos?
|
Mayor Complejidad |
Consumo de Tiempo |
|
|
Incorporación de Datos Fundamentales
Los factores fundamentales, como los
anuncios económicos importantes
, los informes de resultados y los eventos geopolíticos tienen un impacto
significativo en los movimientos del mercado. Estos eventos provocan
cambios repentinos en la oferta y la demanda y afectan los precios, el
sentimiento del mercado y la volatilidad. Comprender y tener en cuenta
estos factores puede mejorar la precisión del backtesting.
¿Cómo Implementarlo en la Práctica?
Incorporar eventos noticiosos inesperados en un backtest implica:
-
Integración de Datos:
-
Incorporar los datos fundamentales relevantes en el modelo de
backtesting. -
Por ejemplo, incluir cambios en las tasas de interés, anuncios de
resultados o eventos geopolíticos.
-
-
Análisis de Escenarios:
-
Analizar cómo se desempeñó la estrategia durante instancias pasadas
de eventos inesperados similares. -
Por ejemplo, examinar cómo se comportó la estrategia durante cambios
sorpresivos en las tasas de interés en datos históricos.
-
-
Ajuste de los Parámetros de la Estrategia:
-
Modificar los parámetros de la estrategia para tener en cuenta el
impacto del evento inesperado. -
En la mayoría de los casos, esto implica:
-
Ajustar los protocolos de gestión de riesgos,
-
Modificar los criterios de entrada/salida, o
-
Suspender temporalmente las operaciones durante una volatilidad
extrema.
-
-
-
Análisis de Resultados:
-
Evaluar el rendimiento de la estrategia durante y después del
evento inesperado. -
Determinar qué tan bien gestionó el riesgo, aprovechó las
oportunidades o, potencialmente, protegió el capital durante la
turbulencia del mercado causada por dichos eventos.
-
Errores Comunes en el Backtesting
La mayoría de los traders cometen los errores comunes de no tener en
cuenta el
sesgo de supervivencia
y de ignorar las pruebas fuera de muestra. Al evitarlos, los traders y
analistas pueden determinar mejor la robustez y la generalización de sus
estrategias de trading. Profundicemos en el tema.
Error 1: No Tener en Cuenta el Sesgo de Supervivencia
El sesgo de supervivencia se refiere a la tendencia a analizar únicamente
los datos de las entidades que han sobrevivido o persistido. En el
contexto del backtesting, ocurre cuando:
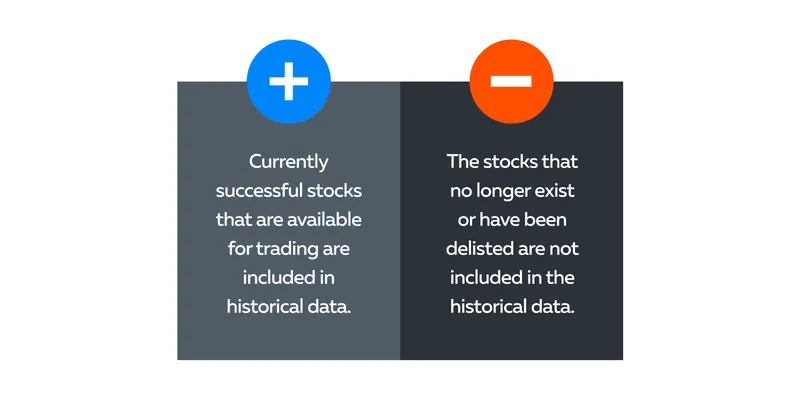
¿Cómo Afecta el Sesgo de Supervivencia a una Estrategia de Trading?
El sesgo de supervivencia excluye los datos de las acciones que fracasaron
o fueron excluidas de cotización, lo que:
-
Conduce a una visión excesivamente optimista del rendimiento de una
estrategia de trading. -
Distorsiona los resultados del backtesting al no tener en cuenta las
acciones que existían en el pasado pero que ya no forman parte del
mercado actual.
Este descuido puede afectar significativamente las estrategias de gestión
de cuentas de trading y llevar a conclusiones potencialmente poco fiables
sobre la rentabilidad de una estrategia. Por ello, los traders deben
utilizar bases de datos o datos históricos que incluyan información sobre
acciones excluidas de cotización. Esta inclusión ofrece una representación
más precisa del mercado y evita la sobreestimación del rendimiento de la
estrategia.
Error 2: Ignorar las Pruebas Fuera de Muestra (Prevención del Sobreajuste de Curvas)
Las pruebas fuera de muestra son cruciales, ya que validan la efectividad
y la robustez de una estrategia de trading utilizando datos que la
estrategia no ha “visto” durante la fase de desarrollo. Esta práctica
previene el
sobreajuste de curvas
, un fenómeno en el que una estrategia se optimiza excesivamente para
ajustarse a los datos históricos, pero no logra un buen desempeño en
condiciones reales de mercado.
Cómo Realizar Pruebas Fuera de Muestra y Prevenir el Sobreajuste de Curvas
1. Realizar la Segmentación de Datos:
• Supongamos que tienes un conjunto de datos que abarca 10 años.
• Divide estos datos en dos segmentos distintos: un conjunto de entrenamiento
inicial y un conjunto de prueba posterior.
2. Entrenar con Datos Históricos:
• Entrena tu estrategia de trading utilizando exclusivamente los datos de
la parte inicial.
• Por ejemplo, utiliza los datos de los primeros 8 años para desarrollar y
ajustar tu estrategia.
3. Probar con Datos No Vistos:
• Evalúa la efectividad y el rendimiento de la estrategia utilizando los
datos de la parte restante.
• Por ejemplo, aplica tu estrategia a los últimos 2 años de datos, a los
cuales tu modelo no ha estado expuesto durante la fase de entrenamiento.
Cómo Mejorar tu Ventaja con Métricas Avanzadas
Utilizar métricas avanzadas proporciona una comprensión más integral del
rendimiento ajustado al riesgo de una estrategia. Estas métricas ayudan a
los traders a tomar decisiones más informadas respecto a sus inversiones y
estrategias de gestión de riesgos.
Una de las métricas avanzadas es el uso del
Ratio de Sharpe
. Este ayuda a:
-
Cuantificar el rendimiento de una inversión en relación con la tasa
libre de riesgo, tras ajustar por el riesgo. -
Indicar el retorno potencial de la inversión que podría alcanzarse en
función del riesgo que conlleva.
Un Ratio de Sharpe más alto indica un mejor rendimiento ajustado al
riesgo. Sin embargo, existen otras métricas de rendimiento adicionales.
Vamos a entenderlas en profundidad.
Más Allá del Ratio de Sharpe
El Ratio de Sortino y el Ratio de Calmar ofrecen perspectivas más
matizadas sobre el riesgo y el retorno. Consulta la siguiente tabla para
entenderlo:
|
¿Cuáles son los ratios? |
¿Qué evalúan? |
¿Cómo son útiles? |
¿Cómo los usan los traders? |
|
Ratio de Sortino |
Se centra únicamente en la volatilidad negativa o el riesgo |
Esta métrica ofrece una visión más específica del |
Los traders lo usan para diferenciar la volatilidad
|
|
Ratio de Calmar |
Evalúa el rendimiento de una inversión en relación con su |
Compara el retorno anual de una cartera con su máxima |
Un Ratio de Calmar más alto indica mayores retornos en
|
Pruebas de Estrés y Simulaciones de Monte Carlo
Tanto las pruebas de estrés como las Simulaciones de Monte Carlo son
herramientas poderosas en la evaluación de riesgos y estrategias. Estos
métodos ayudan a los traders e inversores a prepararse para circunstancias
imprevistas y a comprender cómo podrían desempeñarse sus estrategias en
condiciones adversas.
Pruebas de Estrés
Las pruebas de estrés consisten en someter una estrategia de inversión a
condiciones de mercado hipotéticas extremas para medir su rendimiento en
escenarios adversos. Por ejemplo, analiza cómo se habría comportado una
estrategia durante eventos económicos significativos del pasado, como la
crisis financiera de 2008.
¿Por qué es importante?
Ayuda a los traders e inversores a:
-
Comprender la robustez de sus estrategias simulando condiciones
extremas de mercado. -
Anticipar posibles debilidades y vulnerabilidades en sus
estrategias. -
Realizar los ajustes necesarios para mejorar la resiliencia.
Simulación de Monte Carlo:
Una Simulación de Monte Carlo es un método estadístico que modela la
probabilidad de diversos resultados en escenarios inciertos. Esta técnica
depende del muestreo aleatorio y de modelos estadísticos para estimar
funciones matemáticas y pronosticar la probabilidad de distintos
escenarios.
¿Por qué es importante?
Las Simulaciones de Monte Carlo ayudan a pronosticar resultados
potenciales introduciendo aleatoriedad en el proceso. Es útil en el
trading para simular distintos escenarios de ganancias y pérdidas
mediante:
-
La reorganización aleatoria de las órdenes de operación, o
-
El ajuste de parámetros en múltiples iteraciones.
Análisis de Profundidad de Mercado (DOM) en el Backtesting
Bookmap destaca como una herramienta avanzada de análisis de mercado, que
ofrece una representación visual única de los datos de
Profundidad de Mercado
(DOM). En lugar de presentar las ofertas de compra y venta en un formato
tabular tradicional, Bookmap ofrece a los traders un mapa de calor en
tiempo real, que brinda una representación visual de la liquidez y el
volumen del mercado.
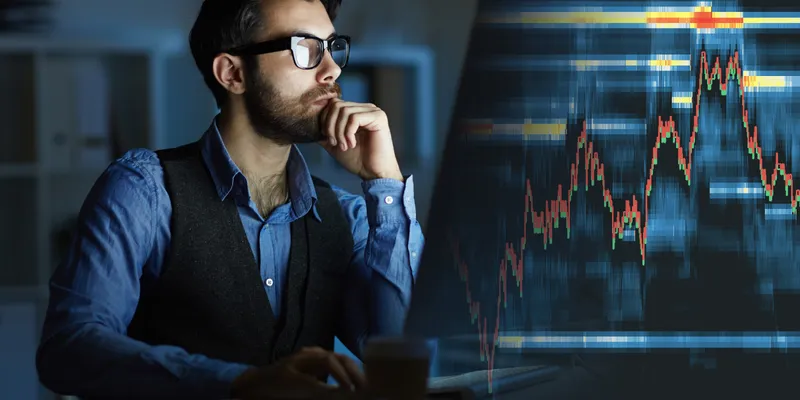
Esta visualización dinámica ilustra claramente la concentración y la
distribución de las ofertas de compra y venta dentro del mercado.
Cómo Utilizar los Datos de Liquidez y Volumen de Mercado en Tiempo Real en el Backtesting
Los traders utilizan los datos de DOM de Bookmap en el backtesting para:
-
analizar las fluctuaciones históricas en los niveles de liquidez a lo
largo del tiempo -
identificar patrones y tendencias en la profundidad de mercado, lo que
mejora en última instancia las estrategias de trading
Además, la visualización del volumen de mercado de Bookmap ayuda a
analizar los volúmenes de negociación históricos. Los traders pueden
evaluar los patrones de volumen y su correlación con los movimientos de
precios, lo que facilita el desarrollo de estrategias y la gestión de
riesgos.
¿Cómo Ayuda Realizar Backtesting con los Datos de DOM de Bookmap?
Los traders integran los datos de DOM de Bookmap en los escenarios de
backtesting para obtener una visión más integral de la dinámica del
mercado durante el período de prueba. Esta inclusión proporciona
información sobre la liquidez y el volumen del mercado que los métodos
tradicionales de backtesting podrían no ofrecer.
Ayuda a los traders a refinar sus estrategias y:
-
Profundiza su comprensión del comportamiento del mercado y
-
Ofrece una perspectiva única y una comprensión más matizada de la
dinámica del mercado.
Conclusión
Las técnicas avanzadas de backtesting brindan a los traders una
comprensión más integral de sus estrategias y de los mercados en los que
operan. El uso del backtesting multi-mercado y multi-marco temporal, junto
con la incorporación de datos fundamentales, garantiza que los traders
puedan fortalecer sus estrategias en un entorno de mercado en constante
cambio.
Además, la exploración de las pruebas de estrés y las simulaciones de
Monte Carlo refina y mejora los procesos de backtesting. Las herramientas
avanzadas de análisis de mercado como Bookmap ofrecen visualizaciones de
datos innovadoras y una comprensión más profunda de los comportamientos y
la dinámica del mercado.
¿Listo para obtener una perspectiva más profunda de los mercados?
Sumérgete en la visualización avanzada de Bookmap de los datos de
Profundidad de Mercado y refina tus estrategias de trading.
Regístrate ahora
y eleva tu proceso de backtesting.
Sign Up Now
Latest Articles