


Ready to see the market clearly?
Sign up now and make smarter trades today
Education
August 15, 2026
Techniques de backtesting : affiner ses stratégies grâce aux données du carnet d’ordres (DOM) et aux indicateurs de performance
Avez-vous déjà pensé aux parallèles entre le trading sur les marchés
financiers et un jeu stratégique comme les échecs ? Les deux exigent un plan
de jeu bien défini et une approche systématique pour réussir. Dans le monde
du trading, il ne s’agit pas simplement de faire des mouvements au hasard ;
il s’agit d’avoir une stratégie minutieusement élaborée qui résiste à des
tests rigoureux.
Dans cet article, nous allons explorer les techniques qui sous-tendent des
stratégies de trading efficaces et examiner comment le fait d’expérimenter
diverses idées sur de nombreuses opportunités de trading peut nous aider à
construire des stratégies solides qui fonctionnent dans diverses situations
de marché. Ensuite, nous verrons à quel point il est crucial d’inclure des
éléments importants tels que les événements d’actualité majeurs ou les
rapports financiers lorsque nous testons nos plans de trading.
Nous examinerons également de plus près certaines des erreurs courantes
commises par les traders novices lorsqu’ils évaluent leurs stratégies,
comme le fait de se concentrer uniquement sur les actions rentables. À la
fin de cet article, vous aurez acquis des connaissances précieuses pour
améliorer vos pratiques de trading et rendre vos activités de trading plus
fructueuses. Alors, commençons.
Techniques avancées de backtesting
La capacité à anticiper et à réagir aux événements imprévus est un atout
précieux pour les traders. Les techniques avancées de backtesting offrent
aux traders les outils nécessaires pour affiner leurs stratégies et
maîtriser l’art de la gestion du risque. Voyons cela en détail.
Backtesting multi-marchés et multi-échelles de temps
Tester sur plusieurs marchés et plusieurs échelles de temps permet de créer
des stratégies capables de s’adapter à des conditions de marché variées.
Cela aide à développer des approches de trading robustes qui ne dépendent
pas excessivement de comportements de marché spécifiques.
De plus, l’utilisation de différentes échelles de temps offre un ensemble
de données plus large pour l’analyse. Cela permet de :
-
Réduire le risque de surajustement (overfitting) et
-
Valider les stratégies dans divers scénarios de marché.
Quels sont les défis ?
|
Complexité accrue |
Consommation de temps |
|
|
Intégrer les données fondamentales
Des facteurs fondamentaux tels que les
annonces économiques majeures
, les publications de résultats et les événements géopolitiques ont un
impact significatif sur les mouvements de marché. Ces événements provoquent
des changements soudains de l’offre et de la demande et affectent les prix,
le sentiment de marché et la volatilité. Comprendre et prendre en compte
ces facteurs peut améliorer la précision du backtesting.
Comment le mettre en pratique ?
Intégrer des événements d’actualité inattendus dans un backtest implique :
-
Intégration des données :
-
Intégrer les données fondamentales pertinentes dans le modèle de
backtesting. -
Par exemple, inclure les variations de taux d’intérêt, les
publications de résultats ou les événements géopolitiques.
-
-
Analyse de scénarios :
-
Analyser comment la stratégie s’est comportée lors d’occurrences
passées d’événements inattendus similaires. -
Par exemple, examiner comment la stratégie s’est comportée lors de
changements surprises des taux d’intérêt dans les données
historiques.
-
-
Ajustement des paramètres de la stratégie :
-
Modifier les paramètres de la stratégie pour tenir compte de
l’impact de l’événement inattendu. -
La plupart du temps, cela implique :
-
D’ajuster les protocoles de gestion du risque,
-
De modifier les critères d’entrée/sortie, ou
-
De suspendre temporairement le trading en cas de volatilité
extrême.
-
-
-
Analyse des résultats :
-
Évaluer la performance de la stratégie pendant et après
l’événement inattendu. -
Évaluer dans quelle mesure elle a géré le risque, tiré parti des
opportunités, ou potentiellement protégé le capital pendant les
turbulences de marché causées par de tels événements.
-
Erreurs courantes en backtesting
La plupart des traders commettent l’erreur courante de ne pas tenir compte
du
biais du survivant
et d’ignorer les tests hors échantillon. En les évitant, les traders et les
analystes peuvent mieux déterminer la robustesse et la généralisabilité de
leurs stratégies de trading. Approfondissons.
Erreur 1 : Ne pas tenir compte du biais du survivant
Le biais du survivant renvoie à la tendance à n’analyser que les données
des entités qui ont survécu ou persisté. Dans le contexte du backtesting,
il survient lorsque :
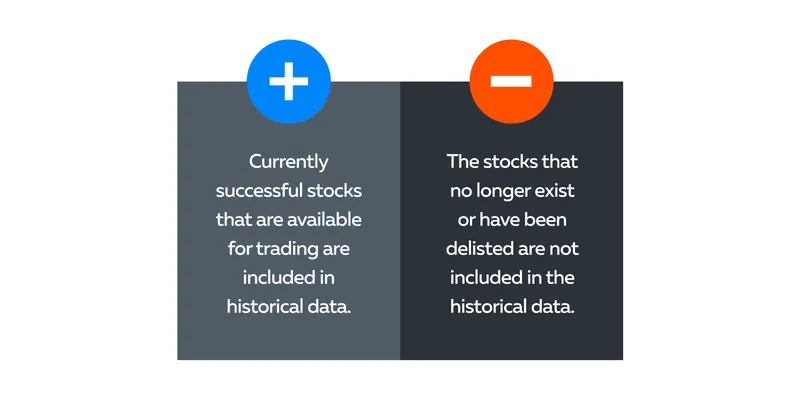
Quel est l’impact du biais du survivant sur une stratégie de trading ?
Le biais du survivant exclut les données des actions en échec ou
radiées, ce qui :
-
Conduit à une vision trop optimiste de la performance d’une
stratégie de trading. -
Fausse les résultats du backtesting en ne tenant pas compte des
actions qui étaient présentes par le passé mais ne font plus partie
du marché actuel.
Cette omission peut avoir un impact significatif sur les stratégies de
gestion des comptes de trading et conduire à des conclusions potentiellement
peu fiables sur la rentabilité d’une stratégie. Ainsi, les traders doivent
utiliser des bases de données ou des données historiques incluant des
informations sur les actions radiées. Cette inclusion donne une
représentation plus précise du marché et évite de surestimer la performance
de la stratégie.
Erreur 2 : Ignorer les tests hors échantillon (prévenir le surajustement)
Les tests hors échantillon sont essentiels car ils valident l’efficacité
et la robustesse d’une stratégie de trading à l’aide de données que la
stratégie n’a pas « vues » pendant la phase de développement. Cette
pratique prévient le
surajustement (curve fitting)
, un phénomène où une stratégie est excessivement optimisée pour s’adapter
aux données historiques mais ne parvient pas à bien performer dans des
conditions de marché réelles.
Comment réaliser des tests hors échantillon et prévenir le surajustement
1. Effectuer une segmentation des données :
• Supposons que vous disposiez d’un jeu de données couvrant 10 ans.
• Divisez ces données en deux segments distincts : un ensemble
d’entraînement initial et un ensemble de test ultérieur.
2. Entraîner sur les données historiques :
• Entraînez votre stratégie de trading exclusivement à l’aide des données
de la portion initiale.
• Par exemple, utilisez les données des 8 premières années pour développer
et affiner votre stratégie.
3. Tester sur des données non vues :
• Évaluez l’efficacité et la performance de la stratégie à l’aide des
données de la portion restante.
• Par exemple, appliquez votre stratégie aux 2 dernières années de
données, auxquelles votre modèle n’a pas été exposé pendant la phase
d’entraînement.
Améliorer votre avantage grâce à des indicateurs avancés
L’utilisation d’indicateurs avancés offre une compréhension plus complète
de la performance ajustée au risque d’une stratégie. Ces indicateurs aident
les traders à prendre des décisions plus éclairées concernant leurs
investissements et leurs stratégies de gestion du risque.
L’un de ces indicateurs avancés est l’utilisation du
ratio de Sharpe
. Il permet de :
-
Quantifier la performance d’un investissement par rapport au taux
sans risque après ajustement pour le risque. -
Indiquer le rendement potentiel de l’investissement pouvant être
obtenu pour le risque qu’il comporte.
Un ratio de Sharpe plus élevé signifie une meilleure performance ajustée au
risque. Cependant, il existe plusieurs autres indicateurs de performance.
Approfondissons-les.
Au-delà du ratio de Sharpe
Le ratio de Sortino et le ratio de Calmar offrent des perspectives plus
nuancées sur le risque et le rendement. Consultez le tableau ci-dessous
pour comprendre :
|
Quels sont ces ratios ? |
Qu’évaluent-ils ? |
En quoi sont-ils utiles ? |
Comment les traders les utilisent-ils ? |
|
Ratio de Sortino |
Il se concentre uniquement sur la volatilité négative ou le |
Cet indicateur offre une vision plus ciblée de la |
Les traders l’utilisent pour distinguer la volatilité
|
|
Ratio de Calmar |
Il évalue la performance d’un investissement par rapport à |
Il compare le rendement annuel d’un portefeuille à son |
Un ratio de Calmar plus élevé indique des rendements plus
|
Tests de résistance et simulations de Monte-Carlo
Les tests de résistance (stress testing) et les simulations de Monte-Carlo
sont tous deux des outils puissants pour l’évaluation du risque et des
stratégies. Ces méthodes aident les traders et les investisseurs à se
préparer à des circonstances imprévues et à comprendre comment leurs
stratégies pourraient performer dans des conditions défavorables.
Tests de résistance (Stress Testing)
Le stress testing consiste à soumettre une stratégie d’investissement à des
conditions de marché hypothétiques extrêmes afin d’évaluer sa performance
dans des scénarios défavorables. Par exemple, il analyse comment une
stratégie se serait comportée lors d’événements économiques majeurs passés,
tels que la crise financière de 2008.
Pourquoi est-ce important ?
Cela aide les traders et les investisseurs en leur permettant de :
-
Comprendre la robustesse de leurs stratégies en simulant des
conditions de marché extrêmes. -
Anticiper les faiblesses et vulnérabilités potentielles de leurs
stratégies. -
Entreprendre les ajustements nécessaires pour renforcer la
résilience.
Simulation de Monte-Carlo :
Une simulation de Monte-Carlo est une méthode statistique qui modélise la
probabilité de divers résultats dans des scénarios incertains. Cette
technique repose sur l’échantillonnage aléatoire et des modèles statistiques
pour estimer des fonctions mathématiques et prévoir la probabilité de
différents scénarios.
Pourquoi est-ce important ?
Les simulations de Monte-Carlo aident à prévoir des résultats potentiels
en introduisant du hasard dans le processus. Elles sont utiles en trading
pour simuler divers scénarios de profits et pertes en :
-
Mélangeant l’ordre des transactions, ou
-
Ajustant les paramètres sur plusieurs itérations.
Analyse du carnet d’ordres (DOM) dans le backtesting
Bookmap se distingue comme un outil d’analyse de marché avancé, offrant une
représentation visuelle unique des données de
profondeur de marché
(DOM). Au lieu de présenter les offres et les demandes dans un format
tabulaire traditionnel, Bookmap propose aux traders une heatmap en temps
réel, offrant une représentation visuelle de la liquidité et du volume du
marché.
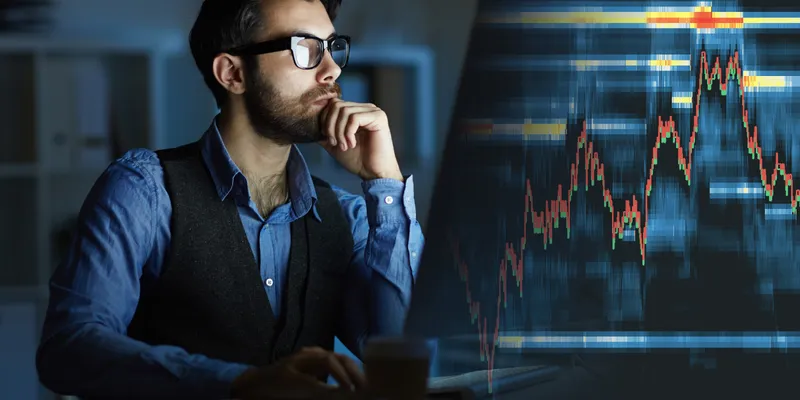
Cette visualisation dynamique illustre de manière vivante la concentration
et la répartition des offres et des demandes sur le marché.
Comment utiliser les données de liquidité et de volume de marché en temps
réel dans le backtesting
Les traders utilisent les données DOM de Bookmap dans le backtesting
pour :
-
analyser les fluctuations historiques des niveaux de liquidité au
fil du temps -
identifier des schémas et des tendances dans la profondeur de
marché, améliorant ainsi les stratégies de trading
De plus, la visualisation du volume de marché de Bookmap aide à analyser
les volumes de transactions historiques. Les traders peuvent évaluer les
schémas de volume et leurs corrélations avec les mouvements de prix, ce qui
facilite le développement de stratégies et la gestion du risque.
En quoi le backtesting avec les données DOM de Bookmap est-il utile ?
Les traders intègrent les données DOM de Bookmap dans leurs scénarios de
backtesting afin d’obtenir une vue plus complète de la dynamique du marché
pendant la période de test. Cette intégration offre des informations sur
la liquidité et le volume du marché que les méthodes de backtesting
traditionnelles pourraient ne pas fournir.
Cela aide les traders à affiner leurs stratégies et :
-
Approfondit leur compréhension du comportement du marché et
-
Offre une perspective unique et une compréhension plus nuancée de
la dynamique du marché.
Conclusion
Les techniques avancées de backtesting donnent aux traders une compréhension
plus complète de leurs stratégies et des marchés dans lesquels ils opèrent.
L’utilisation du backtesting multi-marchés et multi-échelles de temps
jusqu’à l’intégration de données fondamentales garantit que les traders
peuvent renforcer leurs stratégies dans un environnement de marché en
constante évolution.
De plus, l’exploration des tests de résistance et des simulations de
Monte-Carlo affine et améliore les processus de backtesting. Des outils
d’analyse de marché avancés comme Bookmap offrent des visualisations de
données innovantes et une compréhension plus approfondie des comportements
et de la dynamique du marché.
Prêt à approfondir votre perspective sur les marchés ? Plongez dans la
visualisation avancée des données de profondeur de marché de Bookmap et
affinez vos stratégies de trading.
Inscrivez-vous dès maintenant
et faites passer votre processus de backtesting à un niveau supérieur !
Sign Up Now
Latest Articles