


Ready to see the market clearly?
Sign up now and make smarter trades today
Futures
August 14, 2026
Comment les teneurs de marché utilisent les futures pour couvrir leurs options — et pourquoi cela fait bouger le marché
Pourquoi le marché est-il si lent ou si indécis ? Serait-il contrôlé par un mystérieux marionnettiste ? Rassurez-vous, vous n’êtes pas le seul à ressentir cela. Mais savez-vous qui se cache derrière tout ça ? C’est l’œuvre des teneurs de marché en options !
L’évolution des prix n’est pas toujours dictée par l’actualité, les résultats d’entreprises ou les données économiques. C’est en réalité la force cachée de la couverture des teneurs de marché qui fait bouger les choses. Alors, vous aussi, en tant que trader, êtes-vous déconcerté par des dérives aléatoires, des retournements soudains ou ces niveaux qui collent au prix à l’approche de l’expiration ? Lisez cet article jusqu’au bout.
Vous apprendrez comment les teneurs de marché couvrent leurs options, comment le delta et le gamma influencent leur comportement, et ce qui provoque ces envolées soudaines ou ces chutes éclair. Nous vous montrerons également comment repérer l’impact des teneurs de marché en temps réel et comment ajuster votre stratégie de trading pour éviter les pièges et surfer sur les flux. Une fois que vous aurez compris ces mécanismes, vous ne regarderez plus jamais l’évolution des prix de la même façon !
Qu’est-ce que la couverture des teneurs de marché sur le marché des options ?
Lorsque vous achetez une option (disons un call), la personne en face (le teneur de marché ou market maker en options) vous la vend. Cela signifie qu’elle prend un risque. Si le marché bouge, la valeur de l’option change. Cette fluctuation peut lui procurer un gain ou une perte.
Mais les teneurs de marché ne veulent pas jouer au casino ! Ils veulent toujours rester neutres. Ils couvrent donc leur exposition.
Pour rester delta neutre, c’est-à-dire pour ne rien gagner ni perdre lors des mouvements directionnels, les teneurs de marché achètent ou vendent l’actif sous-jacent, comme des futures ou des actions, afin de compenser le risque. Ce processus est appelé la couverture des teneurs de marché.
Comprenons cela mieux à travers l’exemple ci-dessous :
-
- Vous achetez une option call.
- Le teneur de marché est « short » sur ce call.
- Cela signifie que si le marché monte, il subit des pertes.
- Or, quand le marché monte, votre option call prend de la valeur.
- Le delta de votre option call augmente, ce qui signifie qu’elle évolue davantage comme le sous-jacent.
- Ainsi, pour se protéger, le teneur de marché doit acheter le sous-jacent (comme des futures).
- En agissant ainsi, il peut équilibrer le risque.
- Ces achats des teneurs de marché ajoutent une pression haussière sur les prix.
- Sachez que cela ne se produit pas parce que quelqu’un est haussier !
- C’est plutôt parce que le positionnement des teneurs de marché en trading les oblige à réagir aux mouvements de prix.
Maintenant, que se passe-t-il si cela se produit à grande échelle sur de nombreuses options, surtout à l’approche de l’expiration ? Vous vous demandez peut-être pourquoi le prix reste « épinglé » à un certain niveau ou dérive bizarrement. C’est souvent dû aux market makers en options qui couvrent leurs positions.
Alors, que ferez-vous la prochaine fois que vous verrez :
- Le prix « épinglé »
ou
- Le prix qui bouge sans logique apparente ?
Vous comprendrez alors que ce mouvement de prix n’est pas dû aux fortes convictions des acheteurs ou des vendeurs. Il est plutôt dû à la main invisible des teneurs de marché qui couvrent leurs options !
Delta et gamma : les mécanismes derrière les flux des teneurs de marché
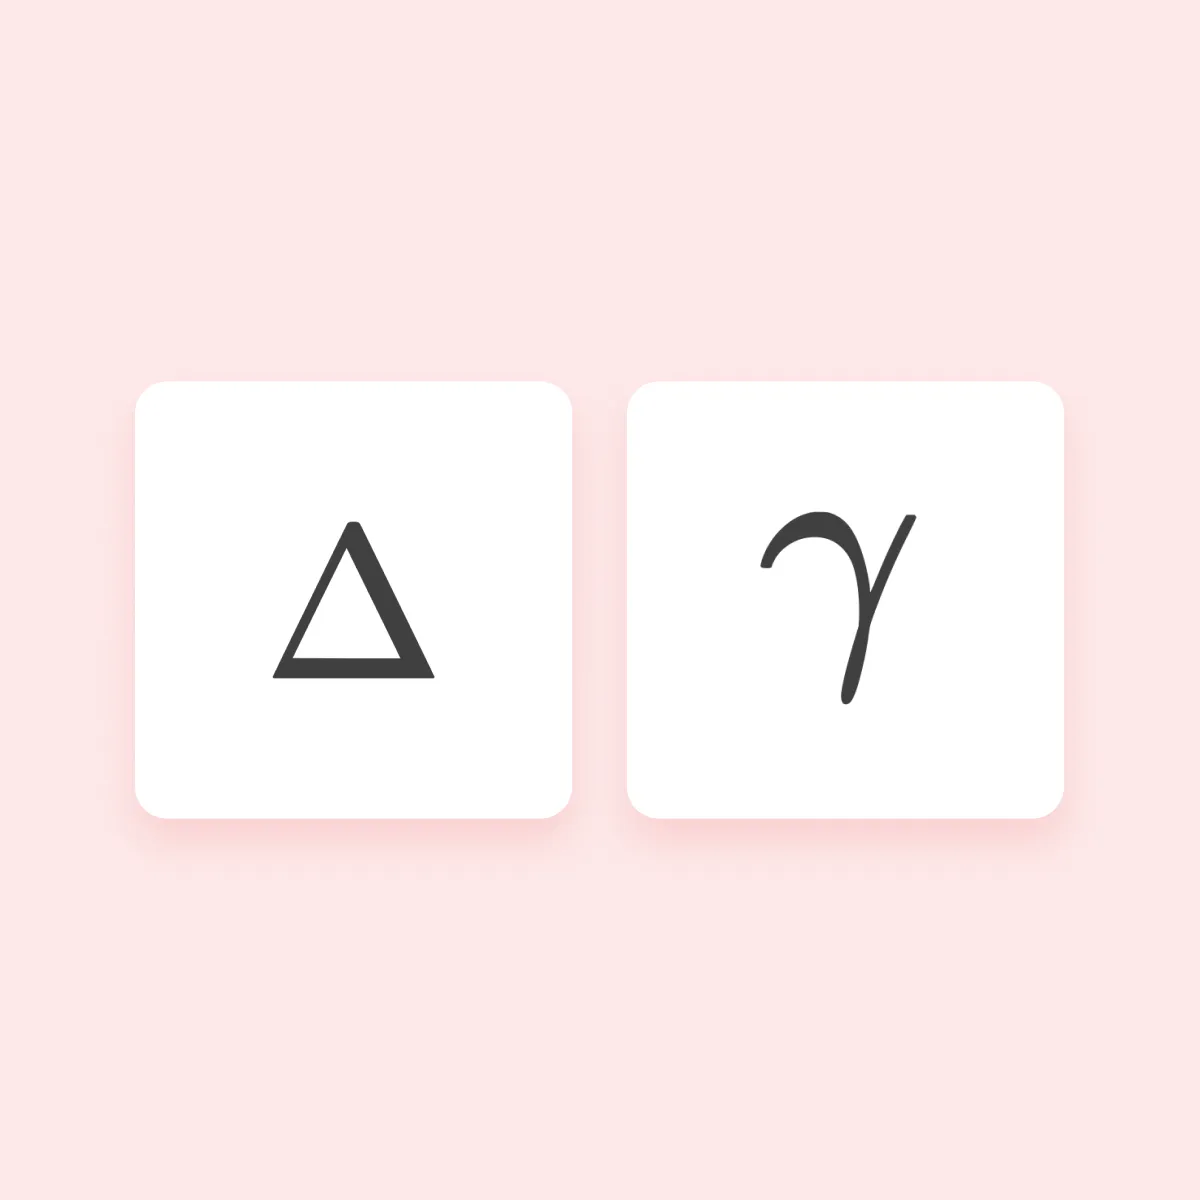
Pourquoi le marché semble-t-il stagner, caler ou réagir brutalement sans raison apparente ? Cela tient souvent au positionnement des teneurs de marché en trading. Plus précisément, cela dépend de la façon dont ils gèrent :
- Le delta
et
- Le gamma.
Que viennent faire ces deux lettres grecques ? Voyons comment elles peuvent influencer le rythme du marché :
Le delta : de combien l’option bouge avec le prix
Le delta indique la sensibilité d’une option aux fluctuations de prix de l’actif sous-jacent.
Par exemple :
- Une option call a un delta de 0,50.
- Si le prix du sous-jacent augmente de 1 $, la valeur de l’option augmente de 0,50 $.
Les teneurs de marché qui ont vendu ce call sont « short en delta ». Cela signifie qu’ils sont exposés si le marché monte. Pour se couvrir, ils achètent l’actif sous-jacent ! À mesure que le prix continue de bouger, ils ajustent leur couverture en continu. Notez que ce numéro d’équilibriste permanent est un élément clé de la façon dont les teneurs de marché couvrent leurs options.
Le gamma : à quelle vitesse le delta évolue
Le delta vous indique donc à quel point l’option bouge. Le gamma, lui, vous indique à quelle vitesse ce delta évolue ! Généralement, lorsque les options sont à la monnaie ou proches de l’expiration, le gamma est élevé.
Cela signifie qu’un petit mouvement du sous-jacent provoque de fortes variations du delta. Ce changement oblige les teneurs de marché à rééquilibrer leurs positions. Voyons comment ils procèdent grâce au graphique ci-dessous :
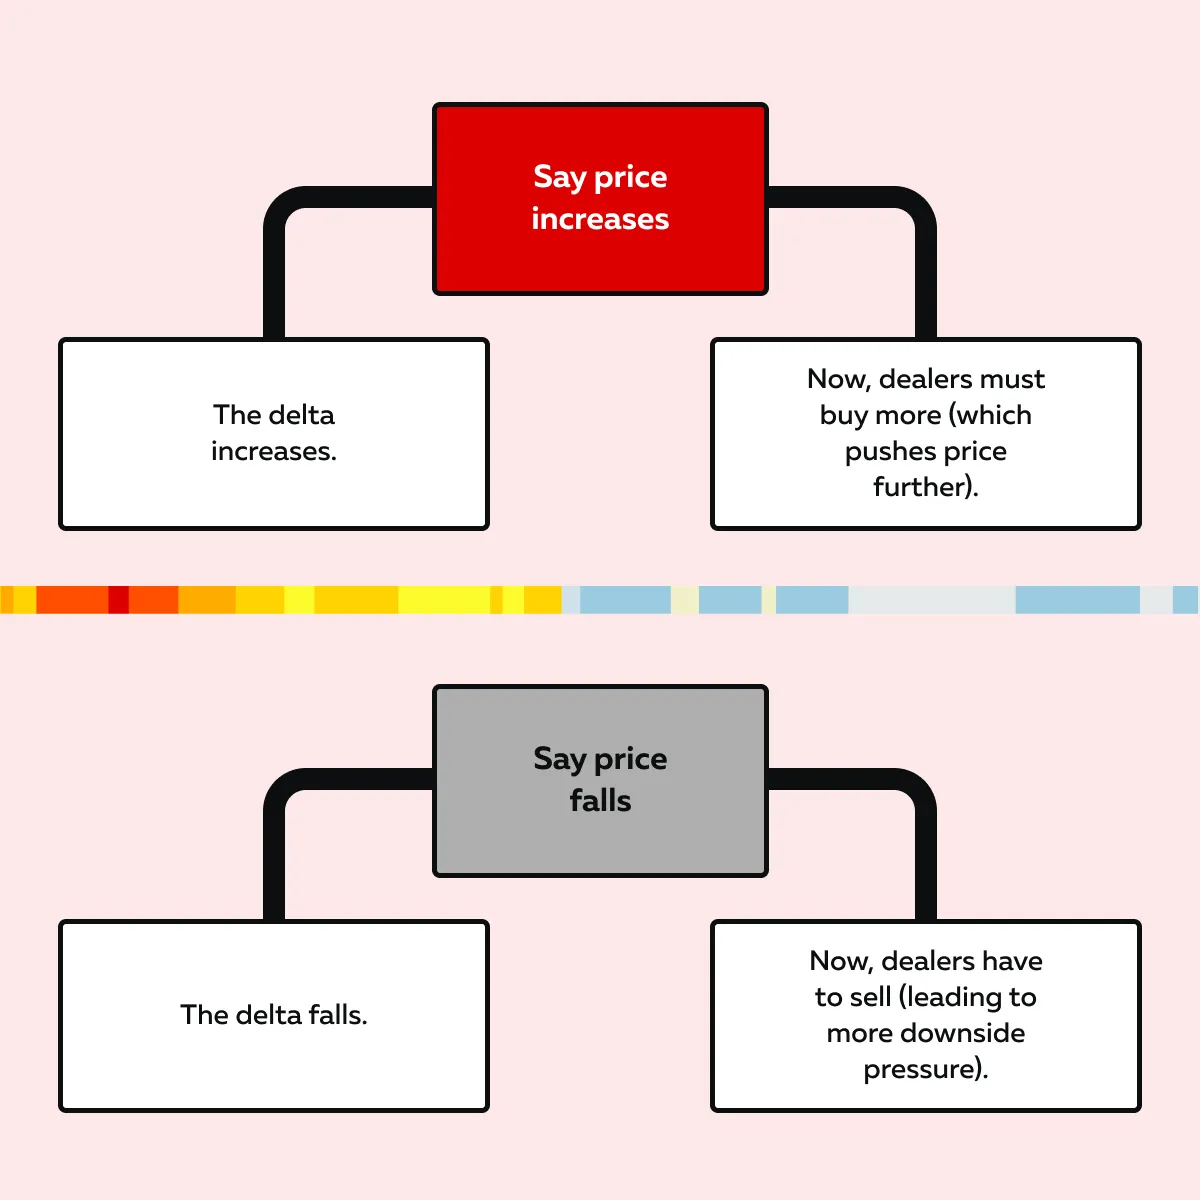
Ces actions des teneurs de marché créent une boucle appelée « couverture gamma » (gamma hedging). On observe que cette boucle domine généralement l’évolution des prix à court terme.
Comprenez-vous maintenant ? Voilà pourquoi les marchés semblent collants ou « épinglés » aux niveaux de strike clés, en particulier les vendredis d’expiration des options. Dans les zones à fort gamma, les teneurs de marché deviennent très actifs ! Leurs actions aplatissent la volatilité et affectent à la fois la liquidité et le momentum.
Comment la couverture des teneurs de marché affecte le comportement du marché
Parfois, le marché :
- Ignore l’actualité
ou
- Se comporte étrangement, surtout à l’approche de l’expiration des options.
Mais pourquoi ? Ce n’est pas toujours une question de sentiment ou de fondamentaux ! C’est souvent le résultat :
- Du positionnement des teneurs de marché en trading
et
- De la façon dont les teneurs de marché couvrent leurs options.
Découvrons ce qui se passe réellement en coulisses :
1. L’épinglage du prix à l’approche de l’expiration
Vous avez sûrement remarqué que, les vendredis d’expiration des options, le marché reste bloqué près d’un certain niveau. Presque comme s’il y était aimanté ! C’est ce qu’on appelle le « pinning » (épinglage). Cela se produit souvent près des strikes affichant un fort intérêt ouvert.
Voyons pourquoi grâce au graphique ci-dessous :
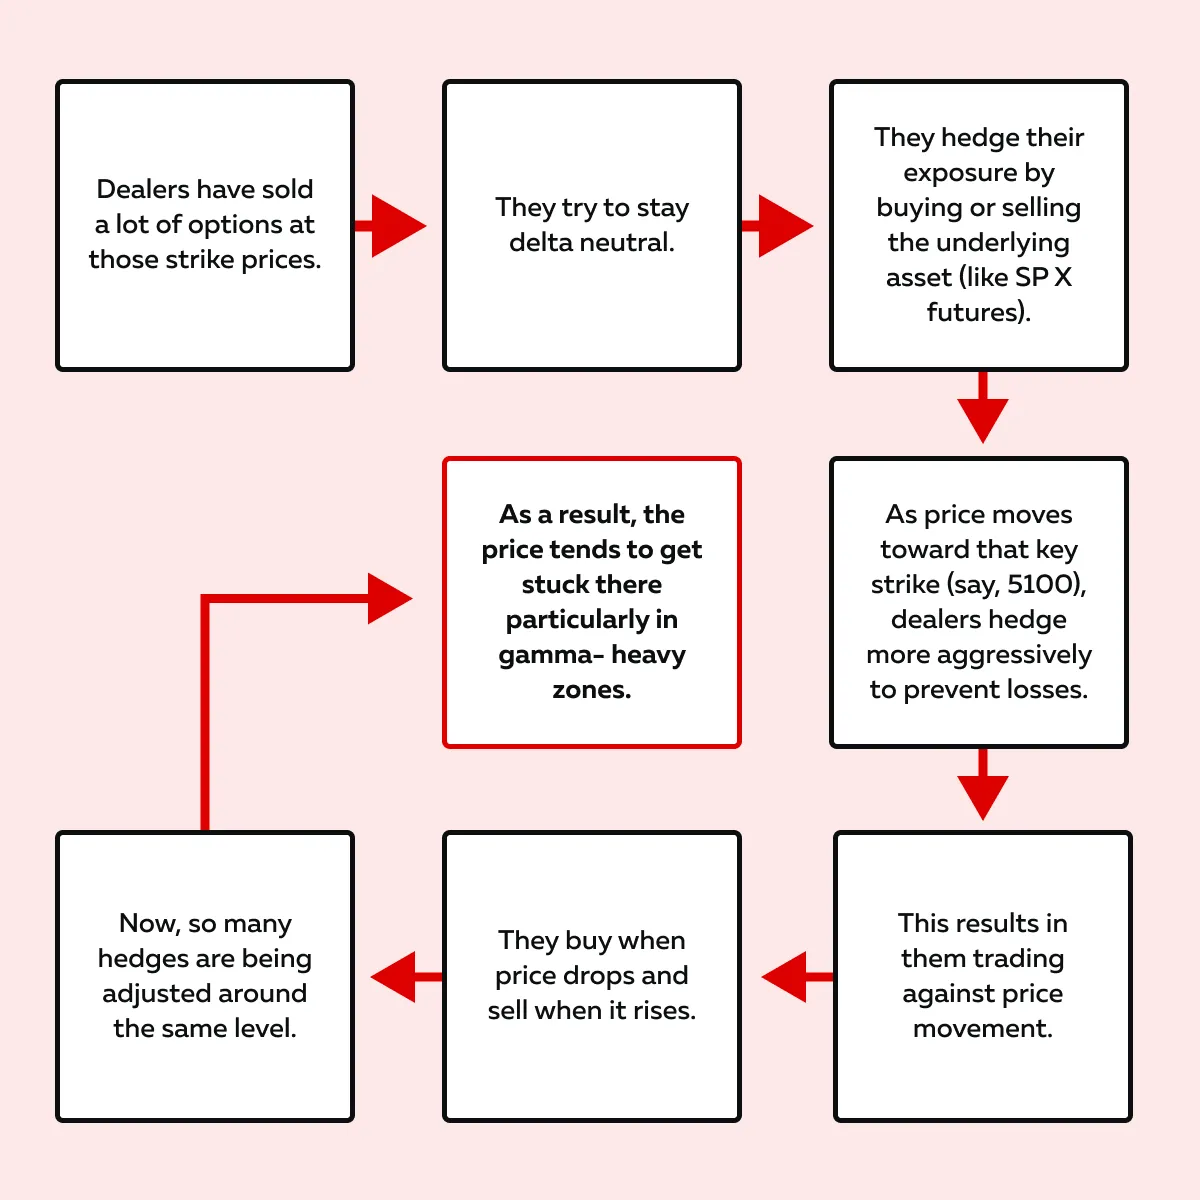
Pour plus de clarté, étudions un exemple :
- Le SPX oscille autour de 5100 un vendredi, même en présence d’une actualité économique majeure.
- Cela se produit parce qu’une grande partie de l’intérêt ouvert se trouve à ce niveau.
- Les mécanismes de couverture des teneurs de marché attirent le marché vers ce niveau.
- Ils prennent le pas sur le flux d’actualités à court terme.
Donc, si vous observez le prix « dériver » ou « caler » à l’approche de l’expiration, vous êtes probablement en train d’assister aux forces invisibles de la couverture gamma. Sachez que ce n’est pas simplement de l’indécision ! Il s’agit plutôt de flux structurés qui contrôlent la liquidité et le momentum.
2. L’accélération des mouvements en dehors des strikes clés
Avez-vous déjà vu le marché s’envoler soudainement ou chuter comme un couteau qui tombe, alors qu’il ne se passe rien de majeur ? Ce momentum effréné peut souvent être attribué au positionnement des teneurs de marché en trading. Cela se produit surtout lorsque le prix s’éloigne des niveaux de strikes clés des options.
Voyons comment cela fonctionne :
- Près des strikes à fort intérêt ouvert, les teneurs de marché sont plutôt équilibrés.
- Ils sont delta neutres, grâce à la couverture !
Cependant, une fois que le prix sort de ces zones de strikes clés, notamment après l’expiration ou après une cassure, l’exposition delta des teneurs de marché augmente rapidement. Décomposons cela en deux cas :
| Le prix monte | Le prix baisse |
|
|
Il faut comprendre que ce processus fait partie de la couverture gamma ! Dans ce cadre, les teneurs de marché couvrent leurs options de façon dynamique à mesure que le delta évolue. Cela crée des boucles de rétroaction. Voyons comment grâce au graphique ci-dessous :
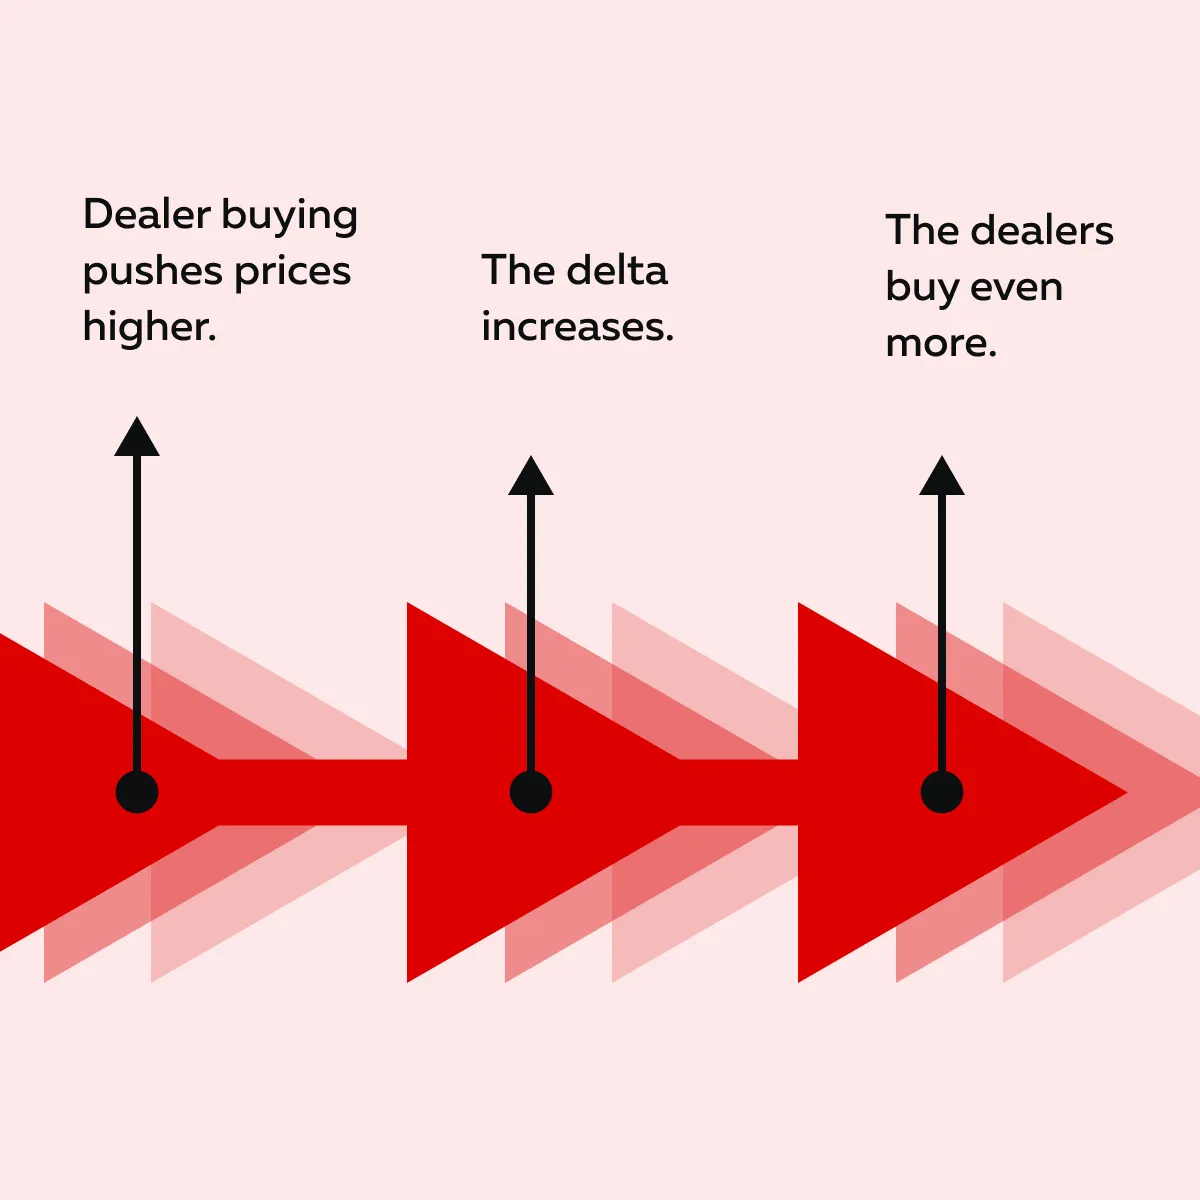
Le processus exact décrit dans le graphique ci-dessus s’applique de façon inversée lors des ventes massives. Ces boucles de rétroaction font donc accélérer fortement les prix dans une direction ou dans l’autre, même sans nouvelle information. Alors, comment interpréterez-vous la prochaine fois que le marché s’envolera ou s’effondrera « sans raison apparente » ? Il y a de fortes chances que vous assistiez à de la couverture gamma expliquée par les flux, et non uniquement par l’actualité !
3. La réduction de la volatilité dans les zones à fort gamma
Parfois, le marché est bloqué. Il bouge à peine, se contentant d’osciller dans une fourchette étroite ! Pourquoi ? Cela se produit souvent dans les zones à fort gamma, notamment :
- Autour des principaux strikes
et
- Pendant l’activité des options 0DTE (zéro jour avant expiration).
La raison ? Les teneurs de marché font des heures supplémentaires pour couvrir leurs options. Voyons ce qui se passe réellement :
-
- Lorsque les options sont à la monnaie et proches de l’expiration, leur gamma est élevé.
- Cela signifie que même de petits mouvements de prix font évoluer rapidement le delta.
- Ainsi, pour rester équilibrés, les teneurs de marché doivent constamment rééquilibrer leurs couvertures !
- Pour cela, ils doivent :
- Acheter un peu quand le prix baisse
et
- Vendre un peu quand il monte.
- Ce va-et-vient de couverture crée une force stabilisatrice.
- Ainsi, au lieu d’alimenter de grands mouvements, les teneurs de marché absorbent la volatilité.
- Leurs actions empêchent le prix de s’emballer trop loin dans une direction ou dans l’autre.
L’effet ? Dans les zones à fort gamma, comme autour des strikes clés du SPX lors des sessions 0DTE, on observe souvent ce qui suit :
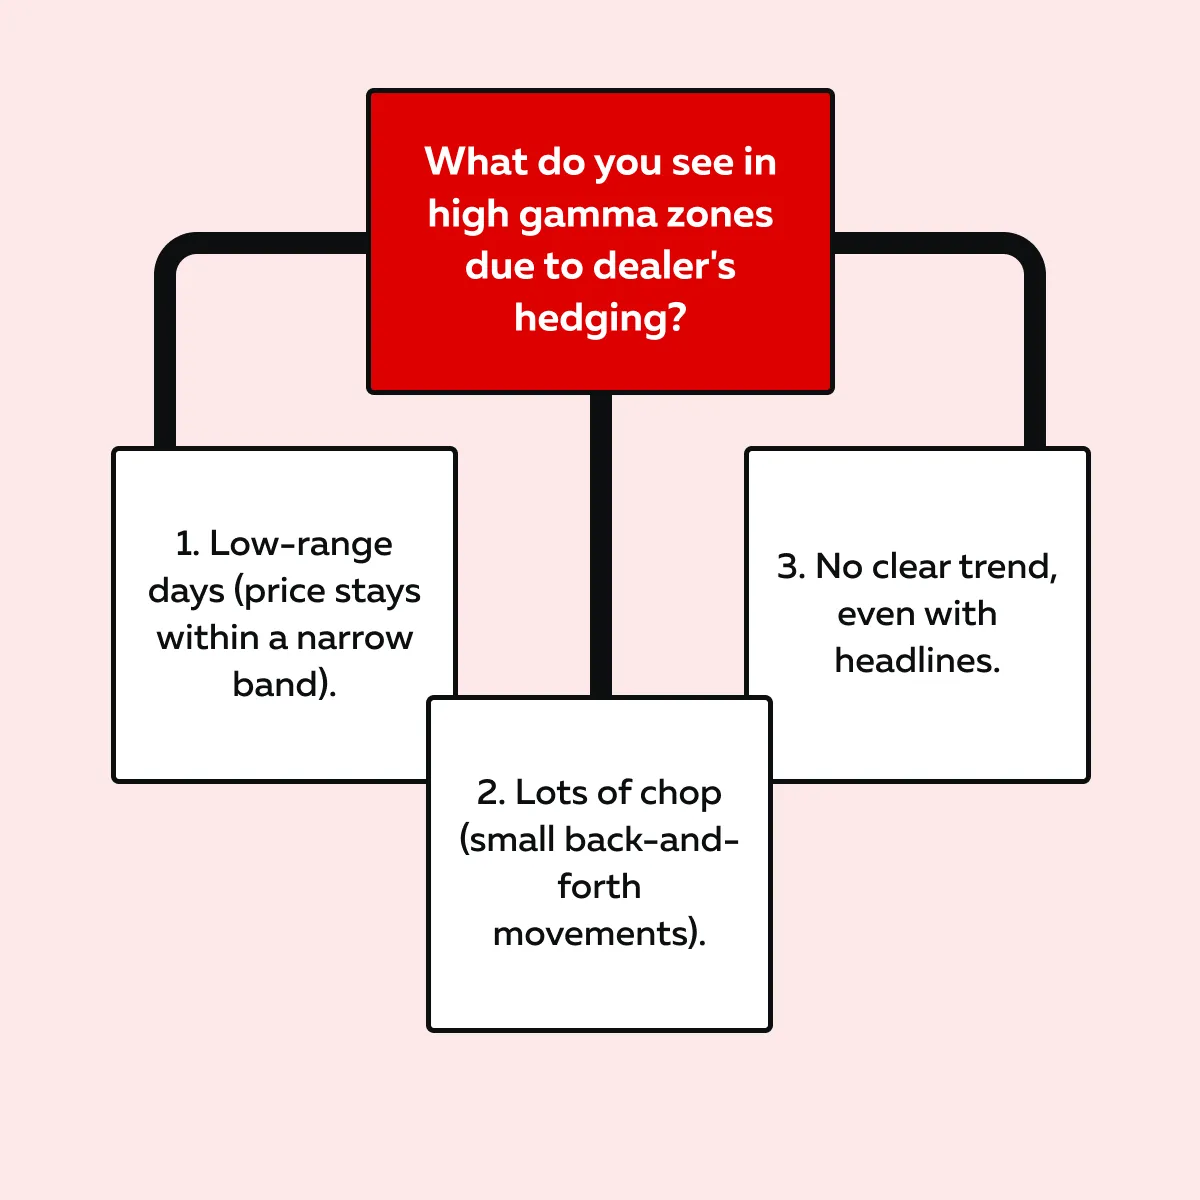
C’est le marché qui se retrouve « mis en cage » par les market makers en options qui se couvrent agressivement ! À cause de leur couverture gamma, vous avez l’impression que le marché bouge lentement ou est devenu indécis.
Découvrez comment la liquidité se forme et disparaît en temps réel — surtout lorsque les flux d’options prennent le dessus. → Comparer les offres
Où repérer l’impact des teneurs de marché sur le marché
Remarquez-vous souvent d’étranges mouvements de marché, des blocages soudains, des accélérations brutales ou une progression laborieuse ? En général, ce n’est pas dû à l’actualité ou aux fondamentaux. Vous êtes plutôt en train d’observer des teneurs de marché couvrir leurs options en temps réel !
Apprenons comment repérer cet impact des teneurs de marché :
Autour des strikes d’options clés
Commencez par surveiller les principaux strikes présentant un fort intérêt ouvert, comme le SPX 5000, 5050 ou 5100. Ces niveaux agissent comme des aimants, surtout pendant les semaines d’expiration.
- Quand le prix oscille près de ces strikes, les teneurs de marché se retrouvent pris au piège du jeu de la couverture.
- Leur exposition delta change rapidement à mesure que les prix évoluent.
- Ils continuent donc d’acheter ou de vendre de petites quantités pour rester équilibrés.
Cette activité d’équilibrage entraîne souvent un « épinglage induit par les teneurs de marché ». À cause de cet épinglage, le prix se contente de dériver ou de rester collé à ce niveau, même si d’autres traders s’attendent à une cassure.
Les jours d’expiration ou après un fort volume d’options
Les vendredis, en particulier l’expiration mensuelle des options (OPEX), sont des moments cruciaux à surveiller ! Ces jours-là, les teneurs de marché sont soit :
- En train de dénouer leurs couvertures
ou
- En train de se recouvrir pour le prochain cycle.
Cela provoque des mouvements brusques et étranges pendant ou juste après la séance. Une fois que l’exposition gamma diminue, du fait de la disparition de toutes ces options proches de l’expiration, le marché se « débloque » souvent. Ce déblocage entraîne :
- Une expansion de la volatilité
et
- Un mouvement directionnel plus naturel.
Donc, si vous observez les market makers en options se couvrir étroitement à l’approche de l’expiration, attendez-vous à ce qu’une énergie accumulée se libère par la suite !
En conditions de faible liquidité
En général, la liquidité du marché est faible pendant :
- Les jours fériés,
- Les séances hors horaires, et
- Les périodes d’incertitude économique.
Pendant ces périodes, la pression de couverture des teneurs de marché se fait davantage sentir ! Dans ces conditions de faible liquidité, même de petits ajustements de delta par les teneurs de marché peuvent faire bouger le marché brutalement. Pourquoi ? Regardez le graphique ci-dessous :
C’est souvent ainsi que naissent ces « envolées soudaines » ou ces « purges » sans cause évidente ! Le momentum intraday démarre souvent avec les réactions des teneurs de marché. Suivez leur impact grâce à de meilleurs outils d’analyse du flux d’ordres. → Comparer les offres
Comment les traders peuvent s’adapter à une évolution des prix pilotée par les teneurs de marché
En apprenant comment les teneurs de marché couvrent leurs options, vous pouvez acquérir un avantage sérieux, surtout lorsque le prix se comporte de façon irrationnelle. Plutôt que de vous laisser piéger par des mouvements déroutants, vous pouvez adapter votre trading en lisant les flux auxquels réagissent les teneurs de marché et les market makers.
Voyons comment :
1. Respectez l’épinglage
Par exemple, le prix oscille près d’un strike à fort intérêt ouvert, comme le SPX 5050 ou 5100. Cela s’explique généralement par le positionnement des teneurs de marché en trading. Dans cette configuration :
- Les teneurs de marché ajustent constamment leurs couvertures.
- Ils le font pour rester « delta neutre ».
- Cette neutralité crée une attraction gravitationnelle vers ce niveau.
Ainsi, si vous tradez à court terme, comme en scalping, n’essayez pas de forcer une cassure. Découvrez l’approche la plus judicieuse grâce au graphique ci-dessous :
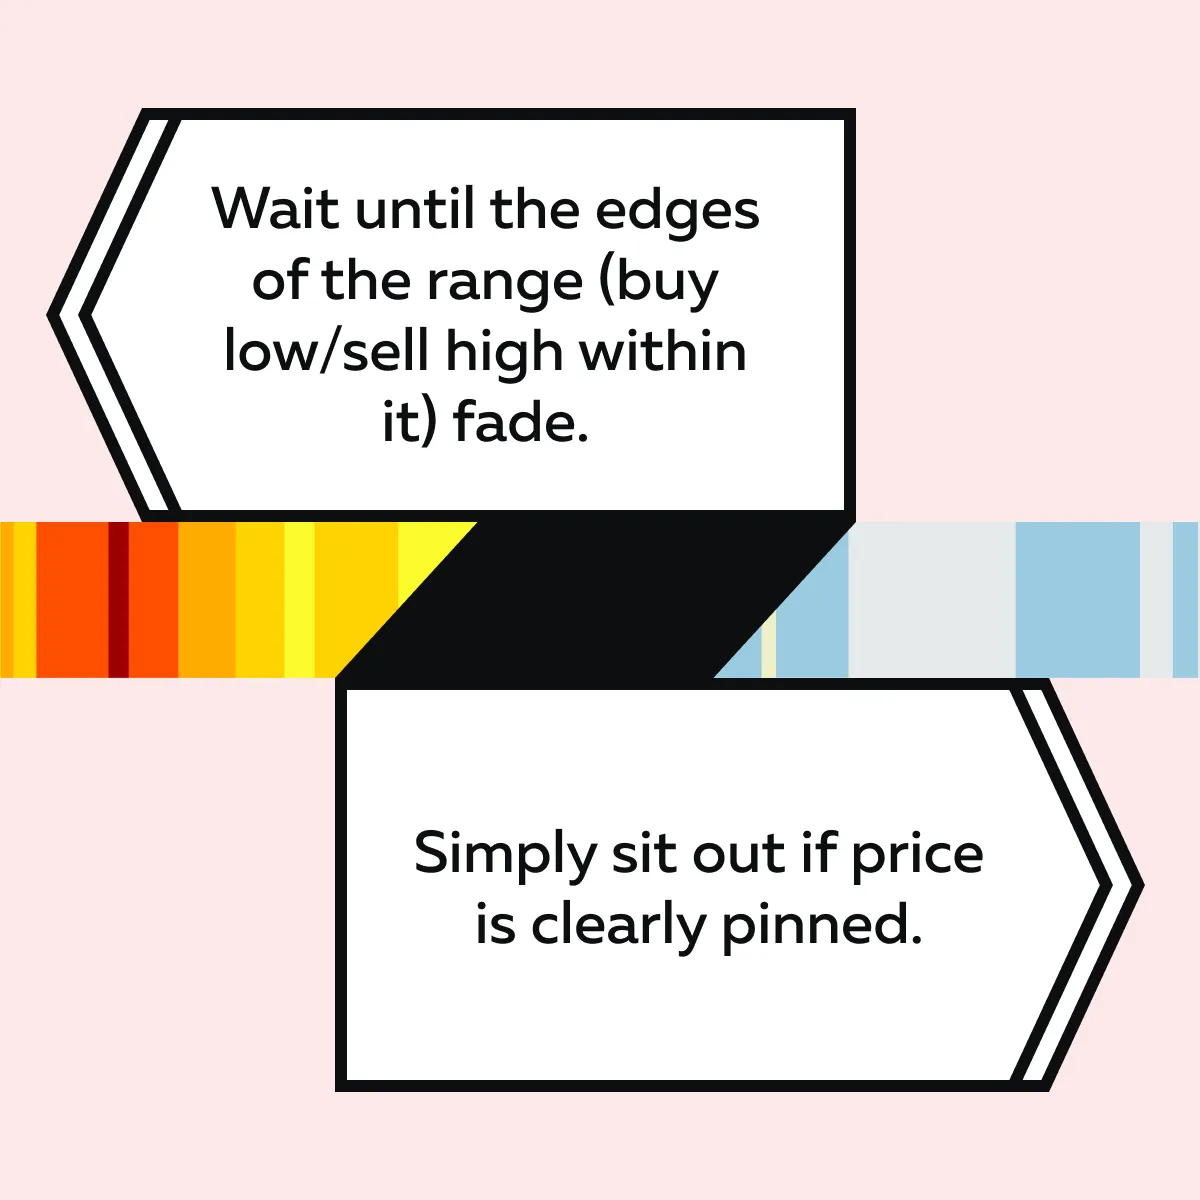
C’est l’un des signes les plus visibles des mécanismes de couverture des market makers en options à l’œuvre. Le prix ne bouge pas parce que personne ne « le veut », mais parce que les teneurs de marché le maintiennent stable.
2. Repérez le « gamma flip »
Parfois, le prix s’échappe soudainement d’une zone à fort gamma. Une fois que le prix quitte cette zone étroitement couverte, l’exposition delta des teneurs de marché augmente rapidement. Ils sont alors contraints de se couvrir agressivement, ce qui alimente un mouvement de momentum.
Pour ceux qui l’ignorent, on appelle cela un « gamma flip », le passage d’un marché épinglé à un marché tendanciel. Vous voulez savoir si c’est bien réel ? Faites ceci :
- Utilisez notre outil avancé d’analyse de marché en temps réel, les heatmaps d’options de Bookmap.
- Grâce à cela, vous pouvez voir où se situent les niveaux de support/résistance gamma.
- Vérifiez le volume et le flux d’ordres pour confirmer la force du mouvement.
- Si le mouvement est soutenu par la pression de couverture des teneurs de marché, il peut :
- « S’envoler »
ou
- « Chuter comme un couteau qui tombe ».
- C’est cela, la couverture gamma.
3. Pensez comme un teneur de marché
Ce changement d’état d’esprit peut transformer votre façon de trader. Les teneurs de marché ne tradent pas sur la base d’opinions. Ils gèrent plutôt une exposition. Notez que la majorité de leurs achats et ventes est mécanique, et non émotionnelle.
Ainsi, lorsque vous voyez un mouvement brutal sans réelle actualité ou avec un faible volume, demandez-vous – ce mouvement est-il provoqué par quelqu’un qui a besoin de se couvrir maintenant ?
Cette question révèle souvent bien plus qu’un titre d’actualité ou un graphique ne le pourra jamais.
Pour mieux trader, vous devez, en tant que trader, apprendre à repérer et à respecter les flux des teneurs de marché, en particulier autour de l’expiration ou des zones à fort gamma. Ce faisant, vous êtes :
- Moins susceptible de vous faire malmener par un comportement de prix étrange
et
- Plus susceptible de surfer sur la vague au bon moment !
Conclusion
La couverture des teneurs de marché est l’une des forces les plus puissantes, mais aussi les moins comprises, des marchés actuels ! Même si vous ne tradez jamais d’options, leur impact peut influencer l’évolution des prix que vous observez chaque jour.
Lorsque les teneurs de marché couvrent leurs options, notamment autour de grands niveaux de strike ou de dates d’expiration, ils utilisent des outils comme les futures pour gérer le risque. Cela crée des mouvements de prix qui n’ont souvent rien à voir avec l’actualité ou le sentiment de marché (seulement de la pure mécanique).
Alors, comment faire face à cela ? Commencez par apprendre comment fonctionne le positionnement des teneurs de marché en trading. Grâce à cette connaissance, vous pouvez repérer quand le prix est épinglé et éviter de vous faire piéger dans un marché en range. Vous pouvez également anticiper ces mouvements brutaux qui semblent surgir « de nulle part ».
De plus, commencez à observer où la liquidité se forme ou disparaît, et utilisez notre outil d’analyse de marché en temps réel à l’avant-garde, Bookmap. Il vous permet de suivre le comportement de couverture des market makers en options de façon professionnelle. Ce n’est pas de la magie ; c’est juste une question de flux !
Vous vous demandez encore pourquoi le prix rebondit toujours sur les mêmes niveaux ? La couverture des teneurs de marché en est peut-être la raison. → Comparer les offres
FAQ
1. Que signifie le fait que les teneurs de marché se couvrent avec des futures ?
Lorsque les teneurs de marché vendent des options aux traders, ils prennent un risque. Ce risque est créé par les fluctuations du prix de l’actif sous-jacent. Ainsi, pour se protéger, ils utilisent des contrats futures pour compenser ce risque.
Par exemple :
- Ils vendent une option call.
- Ils peuvent alors acheter des futures pour rester neutres.
- Ces achats ou ventes de futures par les teneurs de marché poussent le marché dans une direction.
- Cela se produit même en l’absence de réelle actualité ou de changement des fondamentaux.
2. Qu’est-ce que le gamma et comment affecte-t-il le marché ?
Le gamma indique à quelle vitesse le delta d’une option évolue lorsque le prix bouge. En général, le gamma est élevé pour :
- Les options à la monnaie
ou
- Les options proches de l’expiration.
Dans ces cas, les teneurs de marché doivent ajuster leurs couvertures plus fréquemment. Cette couverture constante ralentit les grandes variations de prix, tandis que si le prix casse un niveau, cette même couverture renforce le mouvement.
De cette manière, le gamma influence le degré de volatilité ou de stabilité ressenti sur le marché. Son intensité dépend de l’effort que déploient les teneurs de marché pour rester couverts.
3. Pourquoi le prix s’épingle-t-il à certains strikes lors de l’expiration des options ?
À l’approche de l’expiration des options, on voit souvent les prix osciller autour de strikes populaires, comme le SPX 5000. C’est parce que les teneurs de marché doivent couvrir leur risque près de ces niveaux. Voyons comment :
- Si le prix monte, ils vendent.
- S’il baisse, ils achètent.
Ce va-et-vient crée un effet d’« épinglage ». À cause de cet effet, le prix reste bloqué et ne bouge pas beaucoup. Vous devez y voir simplement les teneurs de marché en train d’équilibrer leurs livres ! Cela ne se produit pas parce que les acheteurs ou les vendeurs ont des convictions fortes.
4. Puis-je mieux trader en suivant les flux des teneurs de marché ?
Oui, absolument ! Si vous apprenez où se concentrent les grandes positions en options, vous pouvez anticiper la façon dont les teneurs de marché pourraient se couvrir. Grâce à cette anticipation, vous pouvez repérer les zones où :
- Le prix pourrait caler (faible volatilité)
ou
- Le prix pourrait soudainement casser un niveau (fort momentum).
De plus, au lieu de réagir à l’actualité, vous comprendrez les mécanismes derrière l’évolution des prix ! Et cela vous apportera :
- Moins de surprises,
- Moins de mauvais trades, et
- Un meilleur timing (en particulier autour de l’expiration ou des niveaux de strikes majeurs).
Sign Up Now
Latest Articles