


Ready to see the market clearly?
Sign up now and make smarter trades today
Futures
August 14, 2026
Qu’est-ce qui fait vraiment bouger le marché des futures ES ? (Ce n’est pas seulement le S&P 500)
La plupart des traders pensent que les futures ES suivent simplement le S&P 500 comme une ombre. En faites-vous partie ? Si la réponse est OUI, vous aussi passez à côté de l’essentiel ! Pourquoi ? Ce n’est pas seulement une question d’indice ! Il s’agit de flux, de couvertures et de jeux de liquidité qui se déroulent sous la surface.
En 2025, voici la réalité : l’ES ne bouge pas au hasard, et il ne suit pas non plus le SPX aveuglément. Ce qui fait bouger les futures ES peut aller des activités de couverture des teneurs de marché d’options à l’arbitrage des ETF qui absorbe la liquidité, en passant par des cascades de stops dans des carnets d’ordres peu profonds.
Besoin d’en savoir plus ? Dans cet article, vous découvrirez ces moteurs : flux d’options, couverture par ETF, effets gamma, comportement de la liquidité, et bien plus encore. À la fin, vous ne vous contenterez plus de regarder des chandeliers ! Vous comprendrez plutôt le « pourquoi » derrière chaque mouvement.
Nous vous montrerons également comment des outils avancés d’analyse de marché en temps réel, comme Bookmap, peuvent révéler ces couches cachées en temps réel.
Ce n’est pas seulement le SPX : ce que les futures ES suivent réellement
La plupart des nouveaux traders pensent que les futures ES se contentent de copier l’indice S&P 500 (SPX). Bien qu’ils soient étroitement liés, ce n’est pas toute l’histoire ! Voici pourquoi :
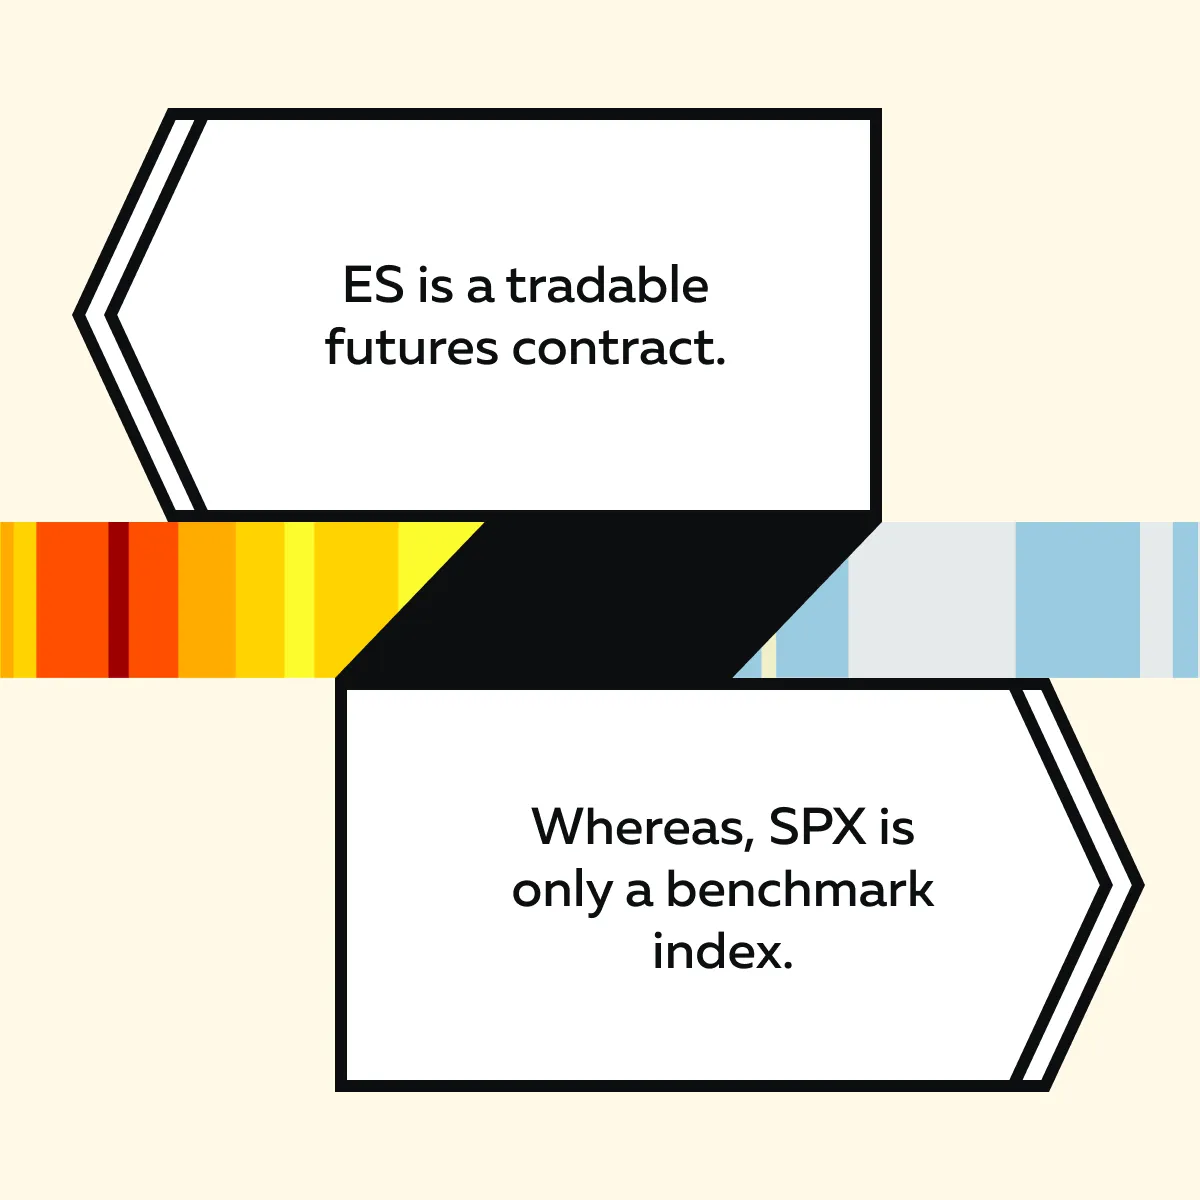
Désormais, les futures ajoutent une couche supplémentaire ! Grâce à eux, les traders peuvent anticiper les prix, les flux de couverture et les changements macroéconomiques. Lorsque les traders agissent en fonction de ces anticipations, cela fait parfois bouger l’ES différemment du SPX. Voyons tout cela en détail :
ES vs SPX : la différence fondamentale
| SPX (indice S&P 500) | Futures ES |
|
|
Ainsi, quand on dit que l’ES « suit » le SPX, c’est globalement vrai ! Mais rappelez-vous que l’ES peut aussi être en avance ou en retard selon les conditions de marché.
Le rôle de l’ETF SPY et des flux institutionnels
L’ETF SPY est l’un des titres les plus échangés au monde. Lorsque de grandes institutions achètent ou vendent le SPY en gros volumes, les teneurs de marché doivent couvrir leur risque. L’un des moyens les plus rapides d’y parvenir est d’utiliser les futures ES. Voyons le processus :
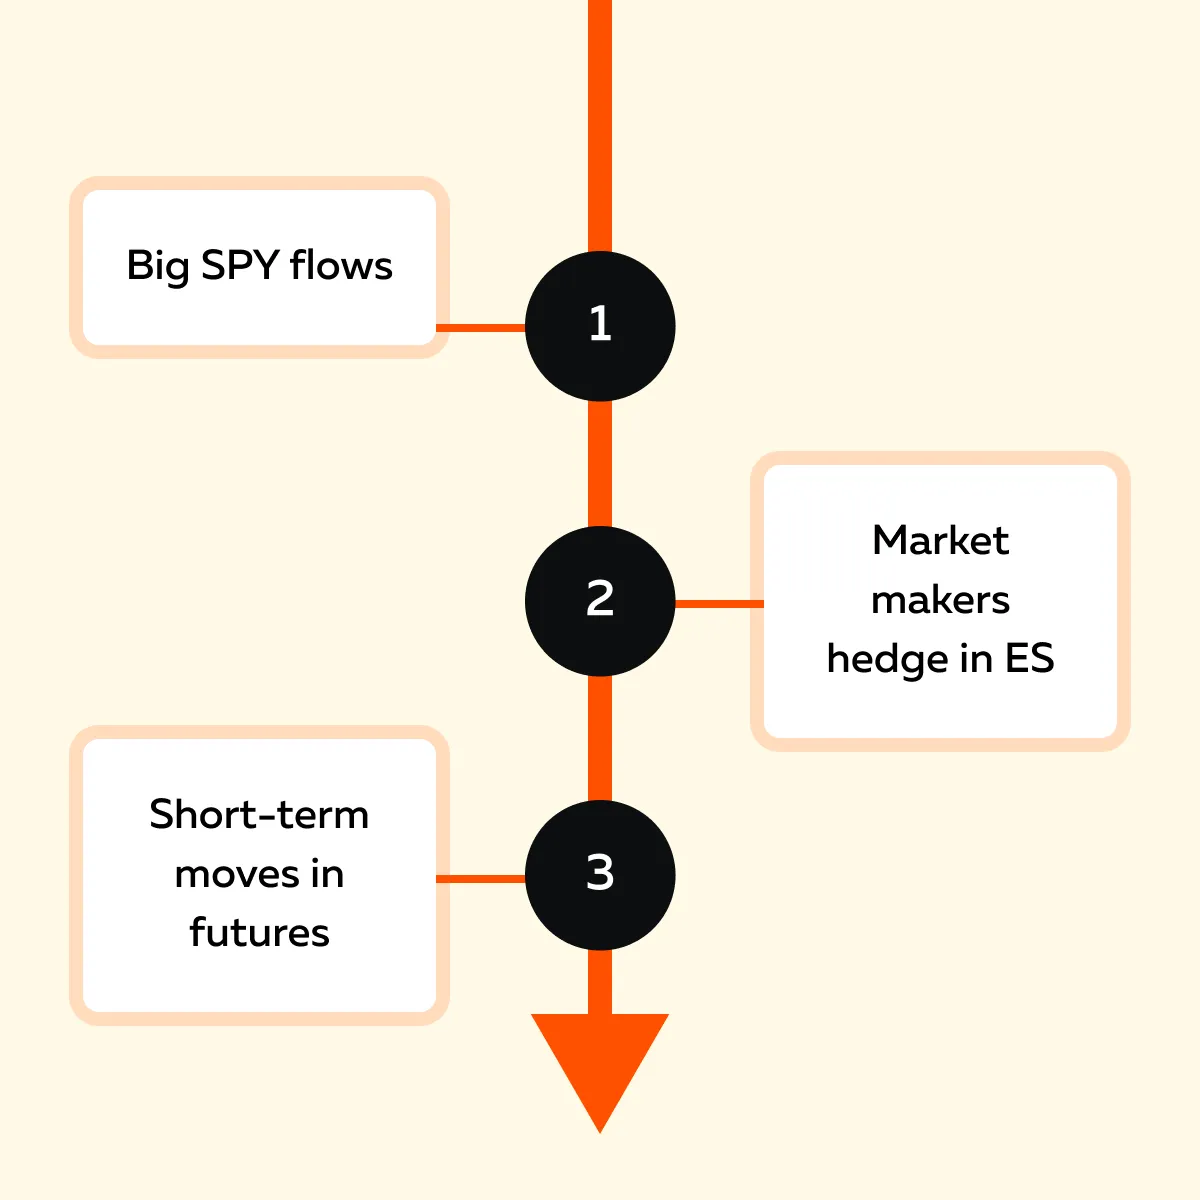
C’est pourquoi l’ES réagit parfois avant même que le SPX ne montre le mouvement.
Impact intermarché et macroéconomique
S’agit-il uniquement du SPX et du SPY ? Non ! Les flux plus larges entre les marchés comptent aussi. Voyons comment, à travers trois exemples concrets :
| Exemple I : rallye technologique | Exemple II : rotation sectorielle | Exemple III : couverture institutionnelle lors des grands jours |
|
|
|
Vous voulez des données d’order flow ES en temps réel ? Découvrez ce que révèle Bookmap sur les changements de liquidité.
Le flux d’options et l’exposition au gamma comme moteurs
Vous voulez connaître l’une des réponses les plus négligées à la question de ce qui fait bouger les futures ES en intraday ? C’est l’activité des options sur le SPX et le SPY. En tant que trader, vous devez savoir que d’importants flux sur le marché des options créent des besoins de couverture pour les teneurs de marché. Et ces couvertures se répercutent souvent directement sur l’ES. Voyons comment :
Le rôle de la couverture des teneurs de marché
Lorsque les traders « achètent des calls sur SPX/SPY », les teneurs de marché qui ont vendu ces calls doivent vendre à découvert des futures ES. Pourquoi ? Pour rester couverts. À l’inverse, lorsque les traders « vendent des calls ou achètent des puts », c’est l’inverse qui se produit. Les teneurs de marché doivent alors acheter des futures ES.
Ce va-et-vient de couverture fait bouger l’ES au rythme du flux d’options (même si le SPX lui-même n’a pas beaucoup bougé).
Le gamma et le comportement des prix
Les options ont une caractéristique appelée « gamma ». Elle influence l’ampleur de la couverture que doivent réaliser les teneurs de marché lorsque les prix évoluent. En identifiant un gamma élevé ou faible, vous pouvez anticiper les mouvements de prix des futures ES. Voyez comment :
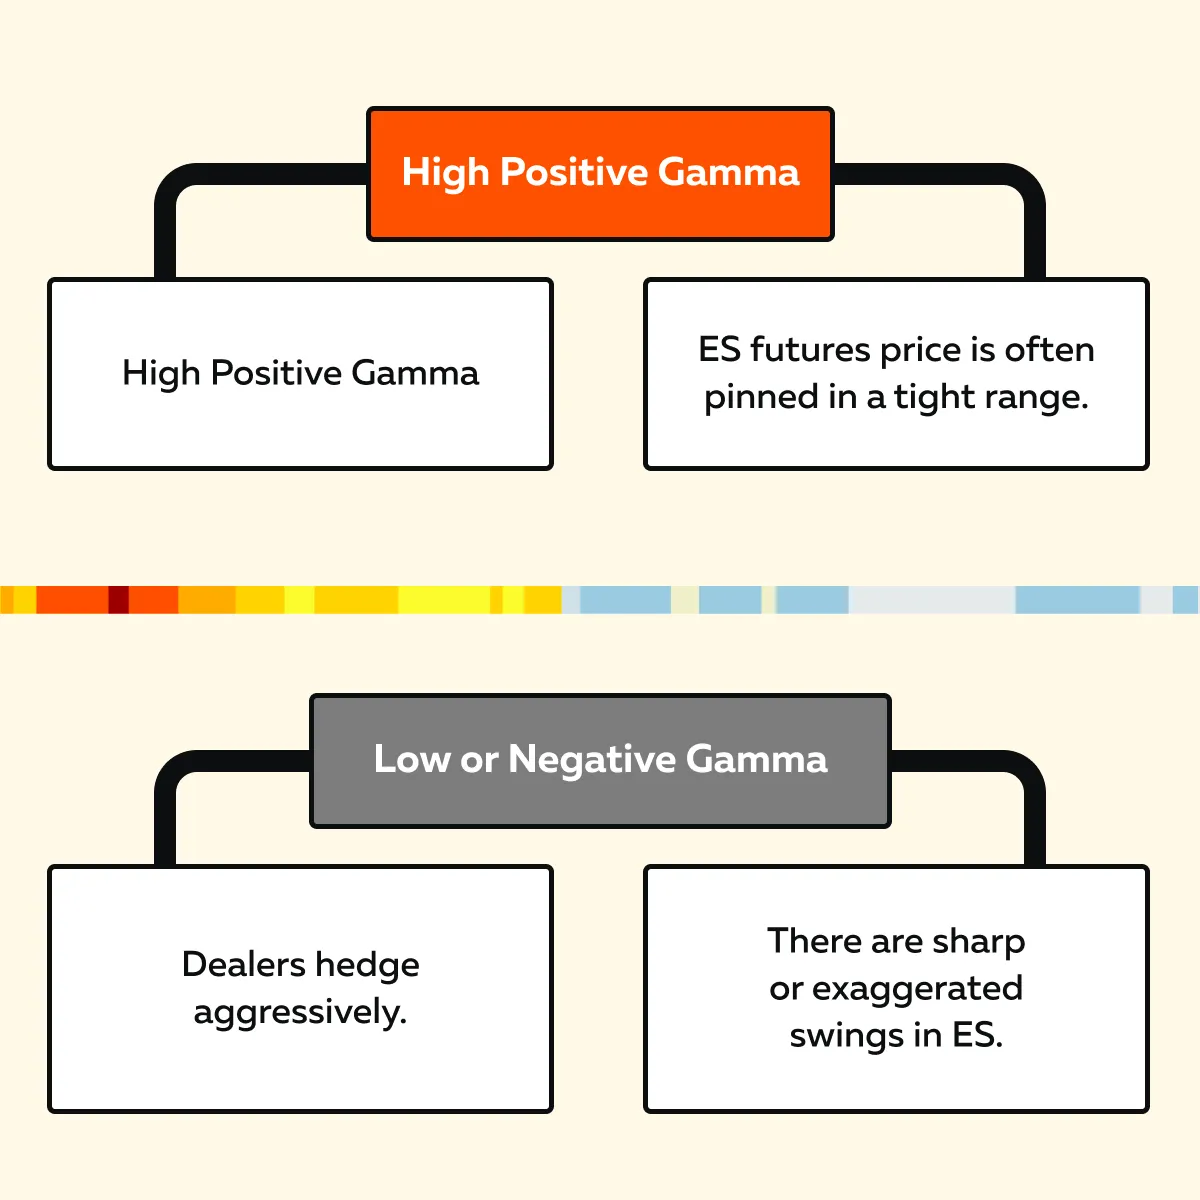
C’est pourquoi, à l’approche des grandes échéances d’options, l’ES peut sembler « bloqué » ou se libérer soudainement.
Les options « zéro DTE » et la volatilité intraday
L’explosion des options zéro DTE (contrats SPX à échéance le jour même) a ajouté encore plus de mouvement à court terme. Outre le gamma, les options possèdent aussi une valeur appelée « delta ». Elle indique de combien le prix de l’option évolue lorsque le futures ES sous-jacent bouge. Comme le prix de l’ES change au cours de la journée, le delta des options change lui aussi.
Par conséquent, les teneurs de marché qui ont vendu des options doivent ajuster leurs couvertures pour rester neutres. Ils le font en achetant ou en vendant des futures ES par vagues. Ainsi, l’ES fluctue en intraday, en partie parce que les teneurs de marché le négocient constamment pour gérer le risque lié aux options.
Vous voulez le visualiser ? Vous pouvez commencer à utiliser des outils avancés d’analyse de marché en temps réel, comme Bookmap.
Comment utiliser Bookmap pour repérer les flux de couverture sur l’ES ?
Avec Bookmap, vous pouvez voir l’order flow en temps réel ! Seulement des chandeliers de prix ? Non ! Vous pouvez voir :
- Le volume réel
- La liquidité
- Les achats/ventes agressifs sur les futures ES
Voyons comment utiliser Bookmap pour repérer les flux de couverture en seulement trois étapes simples :
| Étape I : surveillez les brusques poussées de volume agressif | Étape II : repérez le « price chasing » | Étape III : comparez avec le contexte |
|
|
|
Bookmap vous permet de suivre la liquidité et le volume en direct — découvrez comment cela affecte l’évolution du prix de l’ES.
La couverture par ETF et les effets d’arbitrage
Au-delà de l’indice S&P et des flux d’options, « l’activité des ETF » est un autre facteur majeur de ce qui fait bouger les futures ES. Le plus important est le SPY ! C’est l’ETF le plus important et le plus liquide lié au S&P 500.
Notez que les ETF sont constamment :
- Créés
- Rachetés
- Rééquilibrés
Ils génèrent ainsi des flux de couverture qui influencent directement le prix des futures ES. Voyons cela en détail :
L’arbitrage du SPY et la couverture par futures
Les participants agréés (APs) gèrent la création et le rachat des parts de SPY. Lorsque la demande pour le SPY augmente, ils peuvent faire l’une des choses suivantes :
- Acheter les actions sous-jacentes du S&P 500
ou
- Couvrir cette exposition en vendant des futures ES.
Lorsqu’une pression vendeuse frappe le SPY, ils peuvent faire l’inverse. Cet arbitrage maintient le SPY et l’ES alignés. Autre chose ! Cela signifie aussi que d’importants flux d’ETF peuvent pousser l’ES à la hausse ou à la baisse, même si le SPX lui-même semble calme.
Les ordres market-on-close et les déséquilibres d’enchère
En fin de journée de trading, d’importants ordres market-on-close (MOC) frappent souvent le SPY. Ces flux sont massifs ! Et comme les teneurs de marché doivent rester couverts, les futures ES absorbent fréquemment une partie de ce déséquilibre.
Le résultat ? Dans les 5 dernières minutes de trading, l’ES peut s’envoler ou chuter brutalement. Non pas à cause des fondamentaux, mais à cause des flux d’enchère des ETF.
Le rééquilibrage des ETF et la rotation sectorielle
Aux dates de rééquilibrage mensuel ou trimestriel, les ETF ajustent leurs positions pour correspondre aux pondérations de l’indice. Cela crée d’importants déséquilibres entre l’offre et la demande. Voyons comment :
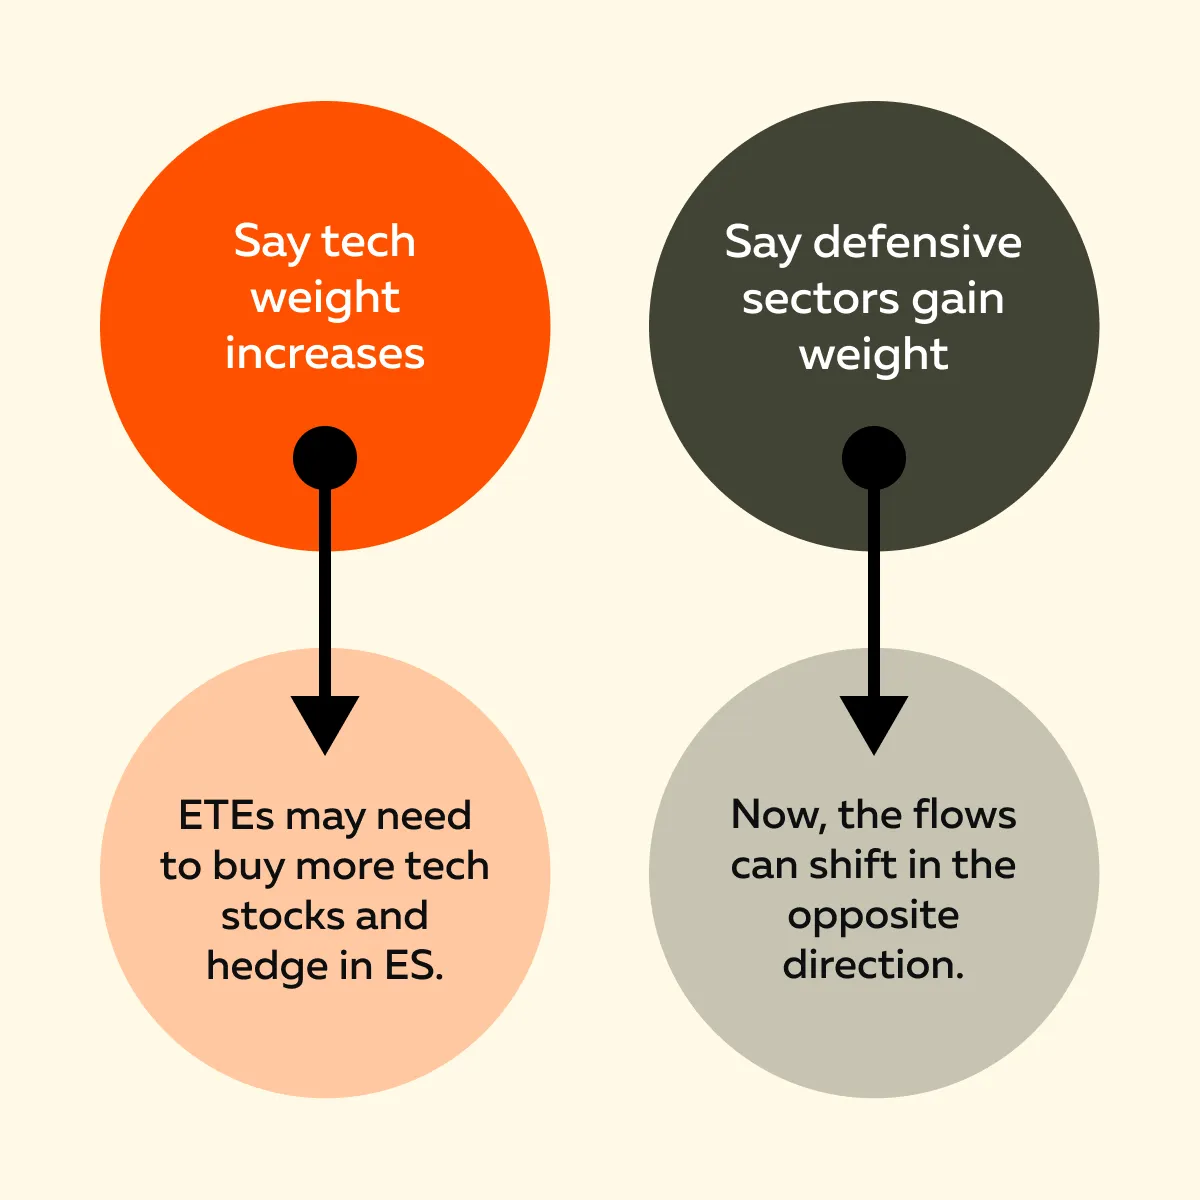
D’accord, puis-je le visualiser sur Bookmap ? Oui, sur Bookmap, cela se traduit par de gros ordres passifs. Ces ordres se regroupent près des niveaux de VWAP. En général, les desks institutionnels gèrent ces flux avec beaucoup d’attention.
Le comportement de la liquidité et la microstructure du marché
Tous les mouvements des futures ES ne proviennent pas de grandes actualités macroéconomiques, de flux d’ETF ou de couverture d’options. Parfois, ce qui fait bouger les futures ES est simplement la façon dont la liquidité se comporte dans le carnet d’ordres ! Voyons comment :
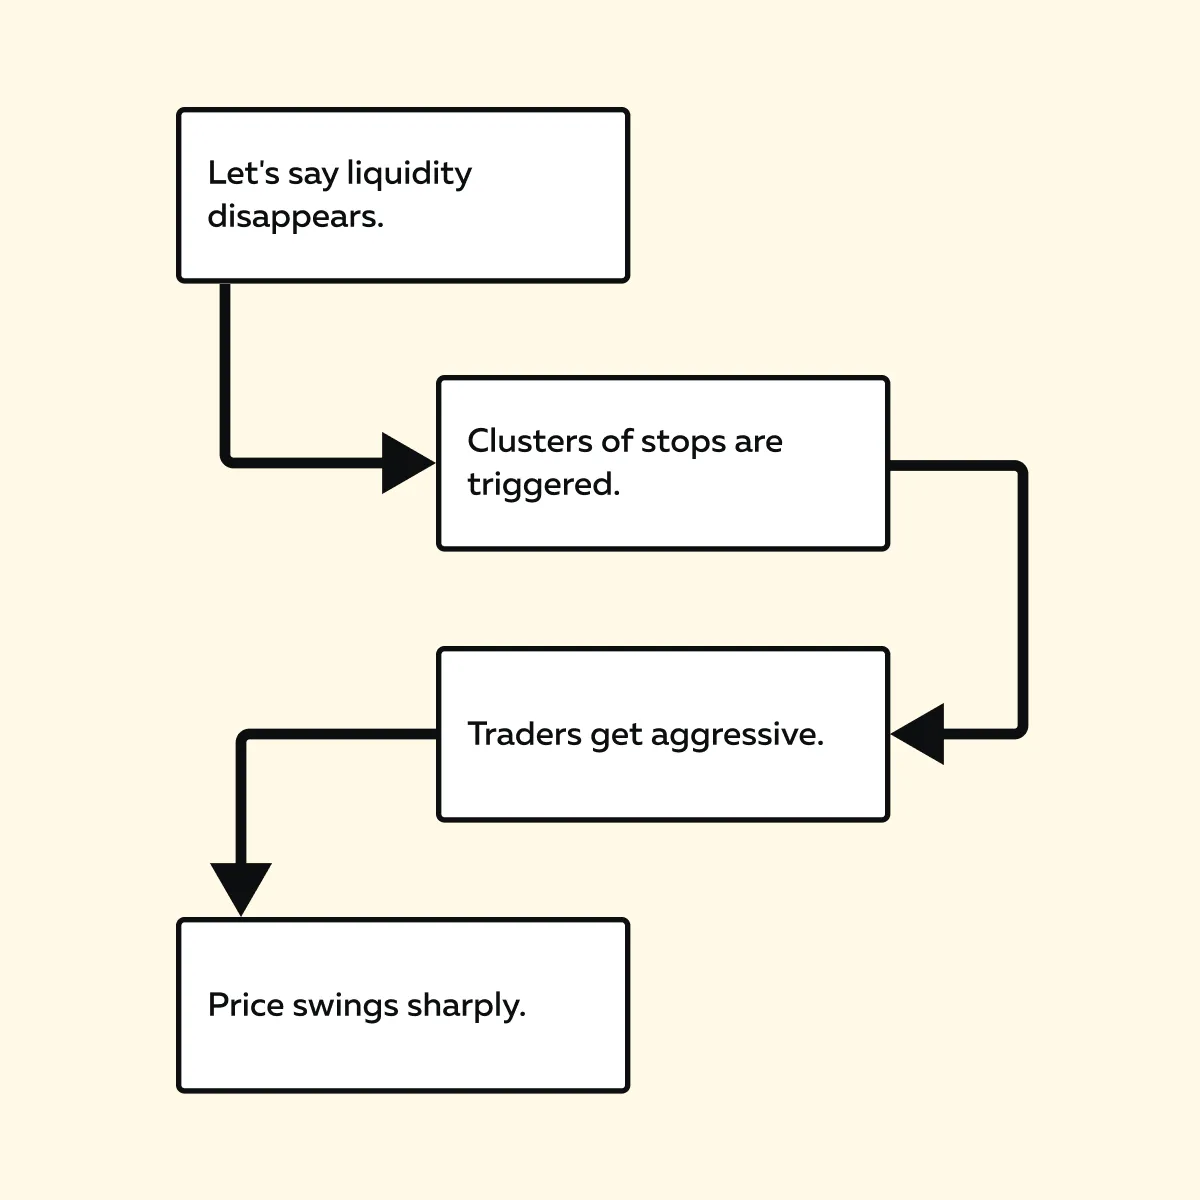
Les traders doivent noter que cette fluctuation de prix peut se produire même sans qu’aucune nouvelle information n’atteigne le marché.
Le retrait de liquidité et le spoofing
Tout d’abord, comprenez que la liquidité correspond aux ordres d’achat et de vente présents dans le carnet d’ordres. Or, si ces ordres disparaissent soudainement (« retrait de liquidité »), le prix peut traverser des zones vides. Cette envolée peut créer une « poche d’air ».
De plus, il arrive que des traders placent des ordres à l’apparence trompeuse (spoofing), puis les retirent pour pousser le prix dans une direction. Ces sauts rapides sont souvent confondus avec des breakouts. Mais en réalité, ils ne sont que le résultat de l’absence d’ordres opposés !
Le déclenchement des stop runs et la création de cascades de liquidation
En général, les stops se regroupent autour de « niveaux évidents ». Lorsque le prix franchit l’un de ces regroupements, il déclenche d’autres stops et crée un effet domino. Voyons comment :
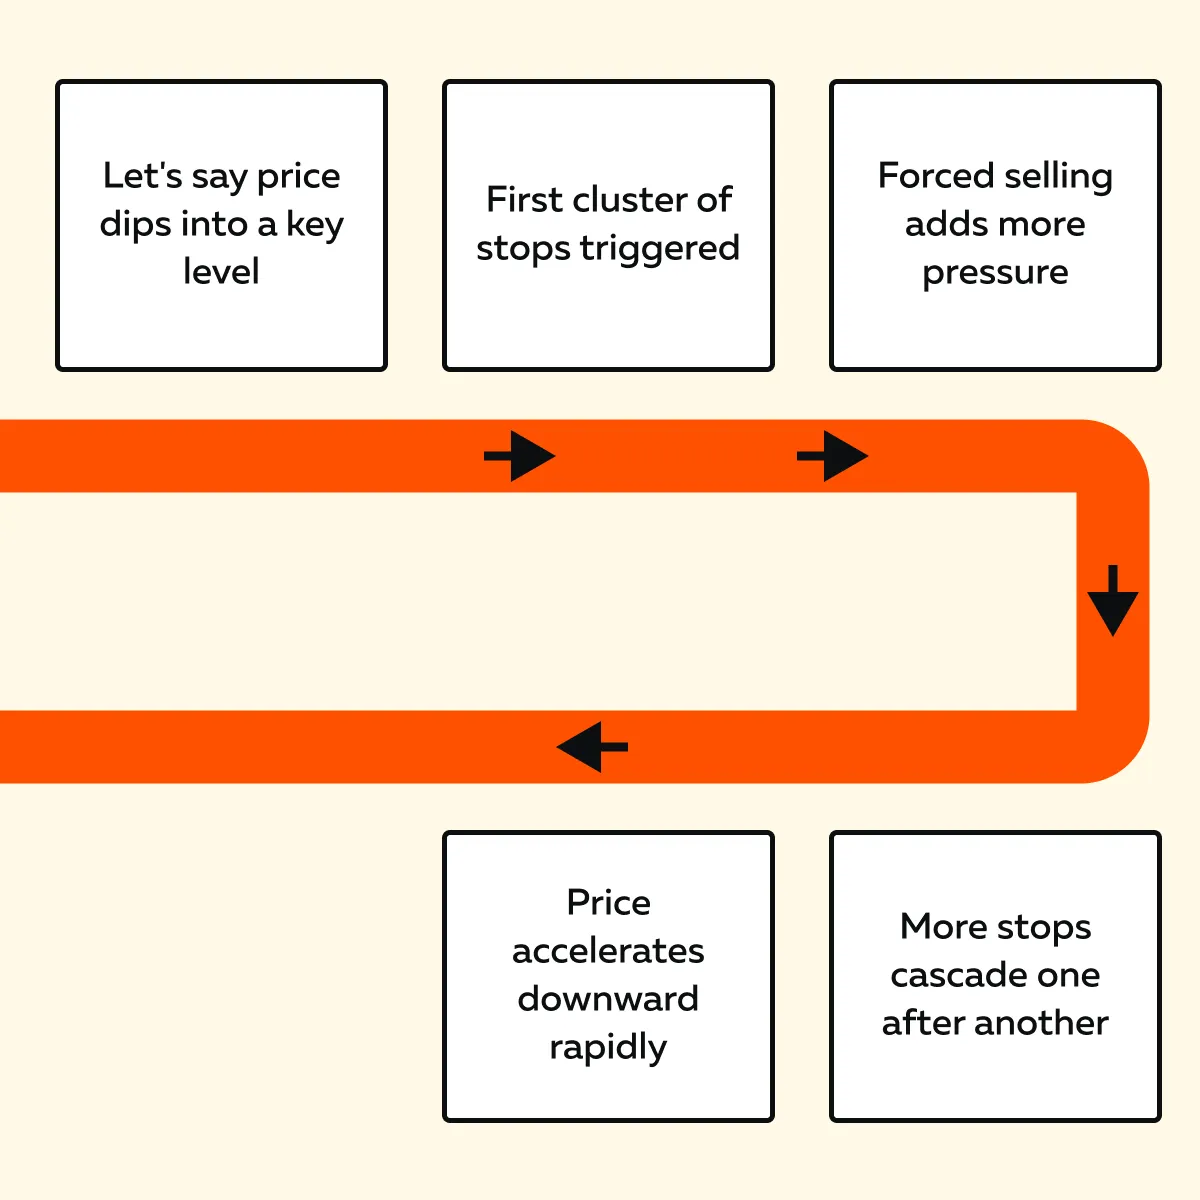
Ce processus est appelé « cascade de liquidation ». Il peut donner l’impression que l’ES est en tendance, alors qu’il s’agit en réalité simplement de stops qui se déclenchent en chaîne.
Comment les flux passifs et agressifs influencent-ils le prix de l’ES ?
Les institutions placent souvent des ordres passifs à des niveaux clés et attendent tranquillement qu’ils soient exécutés. Lorsque le prix les atteint, l’ES peut stagner ou s’inverser. À l’inverse, les traders agressifs poursuivent le prix en frappant le carnet d’ordres. Cela crée souvent des pics de courte durée.
Besoin d’un outil pour faire la différence ? Bookmap peut vous aider ! Voyons comment l’utiliser pour distinguer les flux passifs des flux agressifs sur l’ES :
| Repérer les flux passifs | Repérer les flux agressifs |
|
|
Pour plus de clarté, prenons un exemple :
-
- Supposons que lors d’une journée FOMC, l’ES chute rapidement de 4 600 à 4 580 en une minute.
- C’est parce que d’importants ordres d’achat (liquidité) ont été retirés du carnet, et que des stops de vente ont été déclenchés.
- Cela ressemble maintenant à un crash. Mais ce n’en est pas un !
- C’est surtout dû à une liquidité faible et à des ventes forcées.
Plus tard, lorsque de vrais ordres d’achat institutionnels réapparaissent entre 4 575 et 4 578, le prix augmente souvent jusqu’à 4 590, voire plus.
Pourquoi c’est important : tradez avec plus de contexte
En 2025, vous fiez-vous encore uniquement aux graphiques et aux indicateurs ? Il est facile de confondre le bruit avec de vrais signaux. Vous devriez plutôt comprendre ce qui fait réellement bouger les futures ES, à savoir :
- Les flux d’options
- La couverture par ETF
- Les changements de liquidité
Ainsi, vous commencez à voir le marché avec plus de contexte. Cette connaissance donne aux traders un avantage considérable. Pour augmenter encore cet avantage, suivez ces quatre conseils éprouvés :
| 1. Évitez les faux signaux | 2. Améliorez votre timing | 3. Restez à l’écart du chop | 4. Tradez comme les institutions |
|
|
|
|
Conclusion
Vous savez donc maintenant que les futures ES ne bougent pas au hasard ! De plus, ils ne sont pas simplement le miroir de l’indice S&P 500. Ce qui influence réellement leurs mouvements de prix est une combinaison de ces forces :
- Les flux d’options
- La couverture par ETF
- Les changements de liquidité
- Le positionnement constant des grandes institutions
L’impact ? En raison de ces facteurs, l’ES peut parfois être en avance, en retard, voire diverger par rapport au SPX. Ainsi, pour les traders, la leçon est claire : si vous ne vous concentrez que sur les mouvements de prix en surface, vous confondrez souvent le bruit avec une opportunité.
Pour éviter cette erreur, vous devez comprendre les « flux sous-jacents » qui influencent le comportement intraday. Concrètement ? Vous devriez observer comment la couverture, le rééquilibrage et la liquidité se déroulent réellement dans le carnet d’ordres. Pour visualiser ces couches cachées, vous pouvez commencer à utiliser Bookmap. Une telle connaissance du marché vous donne le contexte nécessaire pour éviter les pièges et trader en toute confiance. Obtenez une vision plus claire des mouvements des futures ES grâce aux données de profondeur en temps réel.
FAQ
1. Quelle est la différence entre l’ES et le SPX ?
Le SPX n’est que l’indice S&P 500. C’est un chiffre qui indique la performance des 500 plus grandes actions américaines. Vous ne pouvez pas le trader directement. L’ES, en revanche, est le contrat à terme sur cet indice. En tant que trader, vous pouvez acheter et vendre l’ES sur le CME pour spéculer ou vous couvrir. Vous pouvez donc considérer l’ES comme la version négociable du SPX.
2. Le SPY affecte-t-il l’ES ?
Oui ! Le SPY est l’ETF qui reproduit le S&P 500 (et se négocie comme une action). Lorsque de grandes institutions achètent ou vendent le SPY en grandes quantités, les teneurs de marché couvrent souvent ces transactions à l’aide de futures ES. C’est pourquoi les futures ES réagissent parfois aux achats ou aux ventes de SPY avant que vous ne constatiez un quelconque changement dans l’indice S&P 500 (SPX) lui-même.
Par exemple :
-
- Supposons que d’énormes flux de capitaux entrent dans le SPY.
- Pourquoi ? Les teneurs de marché se couvrent en tradant l’ES.
- Cela fait bouger l’ES en premier.
- Cela se produit même si le SPX (l’indice) semble inchangé pour l’instant.
3. Pourquoi l’ES bouge-t-il avant l’ouverture du marché boursier ?
L’ES se négocie près de 24 heures sur 24 sur la plateforme CME Globex. Cela signifie qu’il réagit à :
- L’actualité mondiale
- Les marchés étrangers
- Les événements survenant pendant la nuit (pendant que les actions américaines sont fermées).
Ainsi, lorsque le marché boursier ouvre à New York, l’ES a déjà intégré une grande partie du sentiment et du positionnement de la nuit.
4. Qu’est-ce que le gamma, et comment affecte-t-il l’ES ?
Le gamma est un terme utilisé pour les options. Il indique la rapidité avec laquelle le risque évolue pour les teneurs de marché. Voyons ce qui se passe quand le gamma est élevé ou faible :
| Quand le gamma est élevé | Quand le gamma est faible ou négatif |
|
|
5. Puis-je trader l’ES efficacement sans surveiller les options ?
Oui, vous le pouvez, mais vous manquerez un contexte important. Les flux d’options expliquent souvent les pics soudains, les stagnations ou les retournements de l’ES. Ainsi, même si vous ne tradez pas les options, vous devriez les surveiller.
L’avantage ? Cela vous permet de mieux comprendre si un mouvement est dû à une demande réelle ou simplement à la couverture des teneurs de marché. Une telle connaissance facilite l’évitement des faux signaux !
Sign Up Now
Latest Articles